拿去花卡提现难背后的秘密
拿去花卡的提现困境本质上是平台资金闭环设计的必然结果。这类产品通过消费返利构建用户粘性,其核心逻辑是将用户消费行为转化为平台可支配的资金池。当用户试图将卡内余额提现时,实质上是在挑战平台对资金流向的绝对控制权。多数平台会设置提现门槛,例如要求累计消费金额达到一定额度,或设置提现比例限制,这种设计既保障了平台运营的稳定性,也规避了金融监管的直接干预。
平台资金池的运作模式往往带有隐性风险。部分平台通过虚假消费数据或资金拆分手段,将用户资金分散至多个账户,形成复杂的资金链路。当用户申请提现时,系统会优先扣除平台预留的运营资金,剩余部分则需经过多层审核才能到账。这种设计既防止了资金大规模外流,也给用户提现设置了天然障碍。部分平台甚至通过技术手段制造提现延迟,以此降低用户提现意愿。
用户对提现功能的误解往往源于对平台规则的片面认知。许多用户误以为卡内余额等同于可随时提取的现金,却忽视了平台对资金使用权的绝对掌控。部分平台通过模糊的条款设计,将提现权限与用户信用评级绑定,当系统判定用户存在风险行为时,会自动冻结提现功能。这种机制在防范资金风险的同时,也导致用户陷入"卡内有余额却无法提现"的困境。
解决提现难题需要用户主动介入平台规则体系。建议用户优先核查账户是否存在异常操作记录,如频繁更换设备或IP地址可能触发风控机制。同时可尝试通过平台客服渠道申请人工审核,提供消费凭证以证明资金合法性。对于长期无法提现的账户,建议用户收集证据后向金融监管部门投诉,此类案例往往能推动平台优化提现规则。
相关文章
信用秒到:稳健构建,而非盲开
安全获取授信额度并非简单的流程操作,它本质上是一套高度复杂的金融信用结构模型构建过程。探讨“秒到”的白条资金流转,我们必须彻底跳脱出对即时性的幻想,将其视作一个信用生命周期管理与模型匹配的终极结果。真...
美团月付套现点位策略
美团月付套现,本质上是一种利用美团平台月付功能进行资金周转的变通方式,其核心在于寻找并利用“点位” – 即具有特定地域、人群和消费习惯的区域。这些点位往往是人口流动性大、低收入群体聚集、或对消费便利性...
分期乐会员自动续费如何关闭?一看就会
分期乐会员服务因其提供的额外优惠和便利,吸引了众多用户订阅。然而,在享受高级功能的同时,不少用户可能会因为忘记了取消续订而面临不必要的费用支出。因此,掌握如何在分期乐中关闭会员的自动续费设置,成为一项...
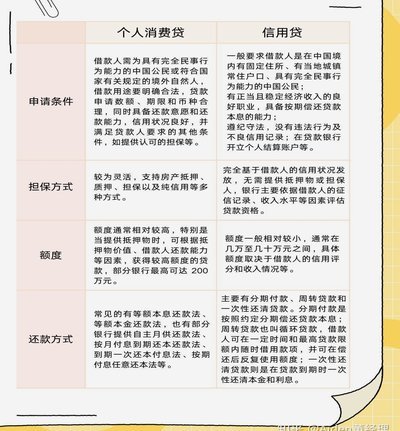
消费贷套现:紧急周转的谨慎策略
消费贷套现并非理财的理想途径,但对于特定情况下的资金周转需求,它也可能是一种无奈的选择。将“消费贷套现”视为一种“策略”,而非“投资”,是理解其运作逻辑的关键。最佳方式并非简单地追求短期利润,而是将它...
花呗额度获取:警惕“秒套”陷阱
近年来,随着移动支付的普及,花呗作为一种便捷的信用消费方式受到了广泛关注。然而,也有部分用户通过所谓的“秒套”平台获取花呗额度,这种行为实际上违反了支付宝的服务协议,并存在较高的风险。目前市面上声称可...
花呗最新变动全揭秘:它还能用吗?深度解读行业变化
近年来,随着金融科技的快速发展和普及,蚂蚁集团旗下的花呗产品因其便捷性和广泛的适用范围,在消费者中占据了重要位置。然而,自2020年以来,针对互联网金融行业的监管政策不断加强,尤其是在个人信贷领域的合...