消费贷套现:紧急周转的谨慎策略
消费贷套现并非理财的理想途径,但对于特定情况下的资金周转需求,它也可能是一种无奈的选择。将“消费贷套现”视为一种“策略”,而非“投资”,是理解其运作逻辑的关键。最佳方式并非简单地追求短期利润,而是将它视为一种风险管理工具,需要极其谨慎地操作。首先,明确套现的目的至关重要。如果仅仅是为了应对紧急支出,例如医疗费用或意外开销,那么相对较低的利率和明确的还款计划可能比其他复杂的金融产品更具吸引力。更重要的是,要充分认识到消费贷利率通常远高于信用卡、分期付款等,因此产生的利息负担会迅速累积,进一步加剧资金压力。因此,套现的规模必须严格控制,并明确设定一个缩短套现时间的计划,尽可能在最短时间内将资金归还,减少利息的损失。
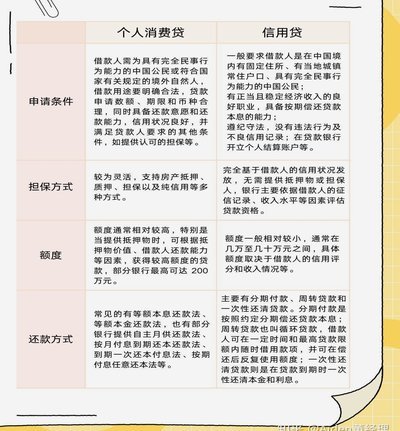
其次,考虑套现平台的选择至关重要。并非所有平台都提供同等的服务和利率。值得关注的平台通常具有清晰的资金运作模式、透明的费用结构,以及对用户权益的保障。要特别警惕那些承诺高收益、零手续费的平台,这类平台往往存在风险或隐性收费。同时,对平台的资质进行深度调查,确保其具有合法的经营资质和良好的信誉。利用第三方评价平台、行业监管信息,进行多方验证,避免陷入诈骗或高利贷的陷阱。更重要的是,要充分了解平台的资金运作流程,确保资金能够按照约定安全地进行流动,并且不会被用于高风险的投资活动。
然而,即使选择了合法的平台,套现仍存在着巨大的风险。消费贷的本质是消费信贷,其利率以及还款压力会直接影响用户的还款能力。如果套现规模过大,或者投资收益不足以覆盖利息支出,那么可能导致无法按时还款,进而产生严重的信用风险。因此,套现的规模必须与自身的还款能力相匹配。建议将套现的资金分配到低风险的短期理财产品中,利用理财收益来覆盖利息支出,降低套现的风险。同时,要建立完善的还款计划,并严格执行,避免资金链断裂。
最后,务必将“消费贷套现”视为一种“应急工具”,而非“长期投资”。它更适合应对短期的资金周转需求,而非为实现财富增值而使用。如果长期需要资金周转,建议考虑更成熟的融资渠道,例如银行贷款、企业信用贷款等。这些渠道通常具有更低的利率和更灵活的还款方式,并且能够更好地规避信用风险。 此外,持续进行风险评估,了解自身财务状况,明确资金用途,并制定详细的资金管理计划,是避免“消费贷套现”陷入困境的关键。记住,避免过度依赖短期套现,建立健康的财务习惯,才是长期财务安全的基础。
相关文章
信用秒到:稳健构建,而非盲开
安全获取授信额度并非简单的流程操作,它本质上是一套高度复杂的金融信用结构模型构建过程。探讨“秒到”的白条资金流转,我们必须彻底跳脱出对即时性的幻想,将其视作一个信用生命周期管理与模型匹配的终极结果。真...
信用卡套现:巧妙利用资金周转
### 一、善用信用额度的循环利息功能 信用卡的循环利息机制被许多人误解为“套现”工具,但实际上,它是一种灵活的资金调度方式。假设你有一张年费较低、循环利息为1.5%左右的信用卡,你可以通过先消费再...
花呗额度能提现到银行卡吗?
花呗作为支付宝生态中的信用支付工具,其核心功能始终围绕消费场景展开。根据支付宝官方规则,花呗账户内的资金仅限用于线上及线下商户的消费支付,无法直接提现至银行卡账户。这一设计逻辑源于平台对信用额度的管控...
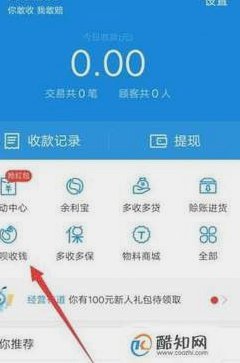
开通花呗收款码,轻松实现信用支付收款
在移动支付领域,花呗作为支付宝旗下的信用消费产品,已经成为用户日常购物的重要工具。然而,对于商家而言,如何将花呗应用于收款环节,不仅涉及到技术操作,还关系到用户体验和支付效率的提升。 首先,开通支持...
分期乐会员自动续费如何关闭?一看就会
分期乐会员服务因其提供的额外优惠和便利,吸引了众多用户订阅。然而,在享受高级功能的同时,不少用户可能会因为忘记了取消续订而面临不必要的费用支出。因此,掌握如何在分期乐中关闭会员的自动续费设置,成为一项...
花呗额度获取:警惕“秒套”陷阱
近年来,随着移动支付的普及,花呗作为一种便捷的信用消费方式受到了广泛关注。然而,也有部分用户通过所谓的“秒套”平台获取花呗额度,这种行为实际上违反了支付宝的服务协议,并存在较高的风险。目前市面上声称可...