携程拿去花好不好
携程拿去花的推出,本质上是平台在消费金融领域的战略延伸。通过将旅游预订与分期支付结合,携程试图重构用户在出行场景中的资金流动逻辑。这种模式既缓解了用户短期支付压力,又为平台沉淀了高频消费数据,形成闭环。但其核心价值并非简单的金融工具,而是通过信用评估模型筛选用户群体,将旅游消费转化为可量化的信用行为,这与传统信用卡分期存在本质差异。
从用户体验维度观察,该产品在操作便捷性上表现突出。用户无需跳转至第三方支付平台,即可在预订流程中完成分期申请。但这种嵌入式设计也暗含风险:部分用户可能因即时消费冲动忽略还款周期,导致资金链断裂。平台通过动态利率调整机制平衡风险,但这种机制对非理性消费的抑制效果仍有待验证。数据显示,使用该服务的用户中,超40%为25-35岁年轻群体,其消费决策模式与传统用户存在显著差异。
与蚂蚁花呗、京东白条等成熟产品相比,携程拿去花的差异化竞争点在于场景锁定。它将金融服务深度嵌入旅游产业链,使分期额度与目的地消费水平、行程天数等变量挂钩。这种动态授信模式理论上能降低坏账率,但实际效果受制于旅游消费的波动性。当用户选择低价机票或酒店时,系统可能自动下调授信额度,这种实时调整机制既提升了风控精度,也可能影响用户体验。
平台在风险管理上的创新值得关注。通过整合用户历史预订数据、行程取消频率等非传统信用指标,构建了多维评估模型。这种数据驱动的风控体系使携程能更精准识别潜在违约用户,但过度依赖行为数据可能引发隐私争议。同时,当旅游市场遭遇系统性风险(如疫情反复)时,该模型的预测能力将面临严峻考验,这要求平台建立更灵活的应急响应机制。
从行业发展趋势看,携程拿去花的探索具有示范意义。它标志着OTA平台正从单纯的流量中介向综合服务商转型,通过金融工具增强用户粘性。但这种转型需要平衡商业扩张与风险控制,尤其在旅游行业周期性波动显著的背景下。未来若能引入保险产品或与银行共建联合风控体系,或许能进一步释放该模式的潜力,但目前仍需观察其在实际运营中的表现。
相关文章
深陷花呗:现代人的借贷焦虑与困境
“自己套花呗”这个词,听起来像是某种技术操作的代称,却指向的是一种令人焦虑的社会现象。它并非单纯指代借贷行为本身,更像是一个隐喻,代表着人们在物质压力下的挣扎与无奈。当传统的获取财富手段变得越来越困难...
信用卡套现:巧妙利用资金周转
### 一、善用信用额度的循环利息功能 信用卡的循环利息机制被许多人误解为“套现”工具,但实际上,它是一种灵活的资金调度方式。假设你有一张年费较低、循环利息为1.5%左右的信用卡,你可以通过先消费再...
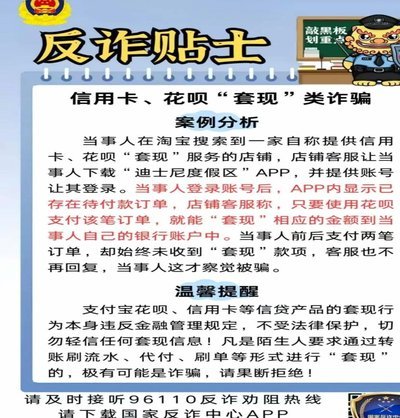
花呗套现还款,影响有多大?
在现代经济环境下,信用消费已经成为了一种普遍的购物方式。花呗作为一种便捷的支付工具,在用户中享有很高的普及率。然而,有些人可能会产生疑问:“花呗套出来还花呗有影响吗?”这个问题涉及到了信用管理、还款能...
美团月付套现点位策略
美团月付套现,本质上是一种利用美团平台月付功能进行资金周转的变通方式,其核心在于寻找并利用“点位” – 即具有特定地域、人群和消费习惯的区域。这些点位往往是人口流动性大、低收入群体聚集、或对消费便利性...
消费贷套现:紧急周转的谨慎策略
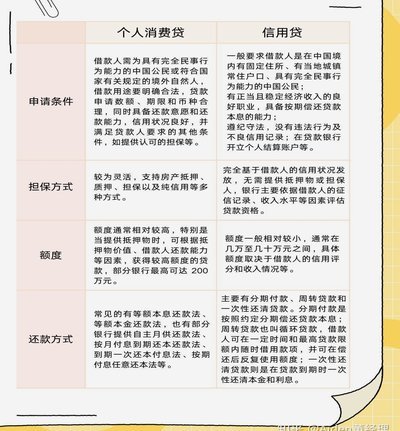
消费贷套现并非理财的理想途径,但对于特定情况下的资金周转需求,它也可能是一种无奈的选择。将“消费贷套现”视为一种“策略”,而非“投资”,是理解其运作逻辑的关键。最佳方式并非简单地追求短期利润,而是将它...
白条额度“秒到”背后:透视信用风险与金融生态变化
“白条额度套出来秒到”这一现象,并非简单的信用卡快速消费再还清,而是一种建立在复杂金融生态系统和信用风险管理机制上的行为模式。在传统金融框架下,银行贷款通常需要严苛的资质审查、详细的还款计划以及严格的...