信用秒到:稳健构建,而非盲开
安全获取授信额度并非简单的流程操作,它本质上是一套高度复杂的金融信用结构模型构建过程。探讨“秒到”的白条资金流转,我们必须彻底跳脱出对即时性的幻想,将其视作一个信用生命周期管理与模型匹配的终极结果。真正的专业路径,是从提升系统的可信度,而非寻找流程的漏洞。核心在于将个人财务行为固化成可被金融科技系统高权重评估的、无瑕疵的交易轨迹。这需要从收入证明的线性积累,转向多维度、行为数据层的立体构建,让信用系统自动判定你已达到超预期的风险承受能力和还款意愿,从机制上解除限制,从而实现资源的“即时可达性”。
优化的信贷架构建立在行为经济学原则之上,而非单纯的流水堆积。对于缺乏历史记录或亟需快速资金支持的个体而言,构建一个健康的数字财务足迹至关重要。这包括但不限于保持多个小型、低风险的信贷周期持续运转,并严格遵循每一次偿还的“承诺时间点”。信贷评估系统如今远超看重绝对收入的阶段,它关注的是支付的“确定性”和“一致性”。持续、准时地管理消费贷、信用卡乃至各种分期付款,构建的不是简单的还款记录,而是一个证明你执行金融契约的强大模型。每一个零星、按时完成的交易周期,都在为未来更高额度、更优质的白条授信,铺设不可或缺的“行为锚点”。
从战略角度看,最安全的扩大授信能力,依赖于对自身信用“池子”的精细化管理,而非盲目开通。与其追求单个机构一次性爆仓式的大额额度,不如构建一套多元化的、分散风险的信贷组合体。这要求借款人具备极强的财务纪律性,始终将部分授信资源用于高周转、低风险的周转资金,同时保持不同金融机构的信贷余额处于健康区间。过度的全线拉贷,无论从额度还是资金使用层面,都会触发反向警报,触发系统对风险的警觉,反而导致额度被临时冻结。只有结构均衡,才能确保随时存在多个可激活的、低阻力的额度出口。
信贷资源的最高效化获取,最终回归到机构信任资本的积累。单纯依靠互联网的“秒到”流程,本质上是AI算法的自动化审批,它的终极可靠性,来源于用户与信贷提供商之间建立的长期、可量化合作关系。这意味着将用户本身提升为准客户,而非仅是交易节点。在实际操作中,主动、合规地完成一次次高于预期的还款操作,甚至通过提升资产等级进行预先的信用绑定,都是一种实质性的信任投资。这种关系深度的建立,允许机构在风控模型允许的范围内,提供高于标准的、预审批的额度增量。这种“关系红利”,才是最安全、最具备确定性、且能真正实现资源流转秒级对接的底层逻辑。
任何关于“秒到白条”的讨论,都必须将风险控制置于方法论的首位。我们必须清晰认知到,未经过专业评估的、脱离正常生活周期的资金迅速到账,其风险敞口与回报增益不成比例。专业的资金管理学强调的是偿付能力的最大化冗余,这意味着在每一次调用白条进行周转时,必须同时预留出足以覆盖最高预估利息成本和至少两期现金流的应急储备。任何试图绕过风控、追求纯粹速度的策略,都极易进入“饮鸩止渴”的循环,导致信用评分的急剧下滑。真正的专家级方法,永远不是追求更快的速度,而是确保每一步资金流转都能巩固,而非削弱自身的偿债壁垒。
相关文章
分付提现手续费全解析
分付提现的手续费问题,远比简单的“有”或“无”复杂。其费率结构并非一成不变,而是受到提现渠道、提现金额以及用户账户等级等多种因素的综合影响。最初的分付模式,为了鼓励用户使用和推广,确实存在大额免费提现...
揭秘美团月付套现背后的隐秘与风险
美团月付作为美团生态内的信用支付工具,其设计初衷是为用户提供便捷的本地生活服务支付体验。从技术逻辑看,该产品通过用户信用评估实现先享后付,本质上是将金融服务嵌入消费场景。部分用户试图通过多账户分拆、虚...
微信分付提现五种实用方法
微信分付是腾讯推出的一种信用支付服务,允许用户在满足一定条件的情况下享有免息分期付款的便利。随着其普及度的提高,部分用户 1. **提前还款**:如果你暂时不需要使用分付进行消费,可以选择提前全额或...
旧物新颜,妙用生活
“拿去花 套”这一概念源自于日常生活中的小物品集合,它既是对生活琐事的一种幽默表达,也是对创意家居布置的一种独特诠释。这套理念提倡将不起眼的物品重新组合或再利用,通过简单的改造让它们焕发新生。比如,一...
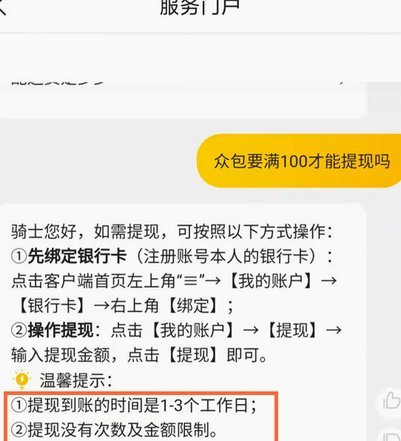
美团商家如何安全绑定银行卡提现?
美团商家提现流程的设置,远不止简单的绑定银行卡那么复杂,它关乎商家的资金流转效率、风险控制以及整体运营健康。初入美团帝国的商家常常因为提现流程的理解偏差而造成困扰,甚至出现无法提现的情况。要真正掌握美...
“拿去花”:当代人的自我解压术
在这个充满变数的世界里,“拿去花”似乎成了一种独特的自我规训机制——它像是一条无形的绳索,将人的欲望与现实紧紧缠绕在一起。表面上看,这也许是一种自嘲式的调侃,但深层却揭示了当代人面对生活压力时的一种本...