理想借款者? 羊小咩的金融悖论
“羊小咩可以借款吗”这个问题,看似荒诞,实则蕴含着对金融风险、个体信用、以及现代社会信用体系的深刻思考。首先,我们需要从“羊小咩”这个概念出发,它并非指真实的绵羊,而是代表一种理想化的、纯粹的个体。这种个体具备了绝对的诚实、勤劳和无私的特征,在传统金融体系中,这类个体根本不存在借款的需求,也无法被评估信用。现代金融体系建立在复杂的风险评估之上,借款人需要提供收入证明、资产证明,以及历史信用记录,而“羊小咩”显然没有任何这些。试图将“羊小咩”纳入现有的借款框架,本身就存在逻辑上的矛盾,就像试图用原始社会的标准衡量互联网经济一样,不符合实际运作规律。将这种理想化的人物塑造成一个需要资金支持的“借款人”,是对金融体系的误解,更是一种对社会公平和普遍性的浪漫化幻想。
更深层次的问题在于,如果“羊小咩”可以借款,那么我们所建立的信用体系将彻底崩塌。信用体系的核心在于风险的评估和控制。每一个借款人都有可能违约,因此需要建立相应的担保机制和风险控制措施。如果每个“羊小咩”都无需任何担保,没有风险,那么银行和金融机构就没有理由存在,因为他们提供的价值仅仅是简单的资金放贷,而无需承担任何风险。这种模式会极大地扭曲市场供需关系,最终导致整个金融体系的崩溃。 实际上,我们应该思考的是,在现有的社会结构中,如何帮助那些真正需要帮助的人获得资金支持,而不仅仅是构建一个想象中的“羊小咩”借款体系。这需要更加精细的社会保障体系,以及更有效的扶贫政策,才能真正解决贫困和不公平问题。
要理解“羊小咩”借款的潜在逻辑,我们可以将其视为一种对金融市场过度集中和垄断的批判。现代金融市场,尤其是大型银行和金融机构,往往掌握着巨大的权力,可以通过控制资金流动来影响经济发展和市场价格。如果“羊小咩”可以轻易获得资金,那么这种权力就会被削弱,市场竞争会更加公平。然而,这种理想化的权力平衡在现实中难以实现,因为金融市场本身就存在信息不对称、交易成本等问题。因此,与其幻想“羊小咩”借款,不如关注如何建立一个更加透明、高效、公平的金融市场, 降低信息不对称和交易成本, 提升市场竞争力和监管效率。
最终,“羊小咩可以借款吗”这个问题,可以被解读为一种对金融创新和普惠金融的探索。 普惠金融的意义在于,让更多的人能够获得金融服务,实现经济发展和个人福祉。 然而,金融创新也伴随着风险,需要审慎评估和控制。 任何金融体系的构建,都应该以风险管理为核心, 确保金融服务的安全性、有效性和公平性。 关注“羊小咩”的借款问题, 实际上是提醒我们,在追求金融创新和普惠金融的同时,不能忽视风险管理的重要性,更不能构建不符合现实逻辑的理想化金融模式。 真正的普惠金融,需要建立在完善的社会保障体系、有效的信用评估体系和严格的监管体系之上。
相关文章
美团月付取现暂停原因解析
近年来,美团月付作为一种便捷的信用支付工具,在用户中积累了较高的使用率。然而,近期部分用户反映无法进行月付取现操作,这一现象引发了广泛关注和讨论。本文将深入分析这一问题的原因,并探讨可能的解决方案。...
得物分期利弊解析
得物分期,作为一款新兴的购物金融产品,在市场上逐渐崭露头角。它不仅为消费者提供了更为灵活的购买方式,还通过一系列服务优化了用户体验。首先,从产品的功能来看,得物分期支持多种商品支付方式,包括各类数码产...
分期乐会员自动续费如何关闭?一看就会
分期乐会员服务因其提供的额外优惠和便利,吸引了众多用户订阅。然而,在享受高级功能的同时,不少用户可能会因为忘记了取消续订而面临不必要的费用支出。因此,掌握如何在分期乐中关闭会员的自动续费设置,成为一项...
消费贷套现:紧急周转的谨慎策略
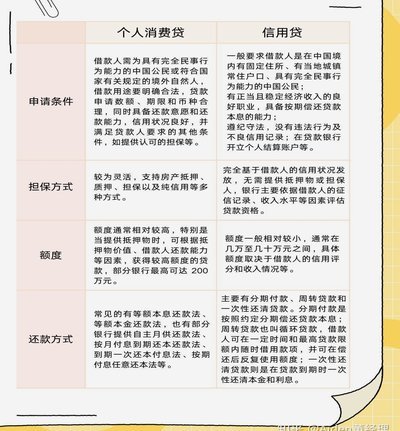
消费贷套现并非理财的理想途径,但对于特定情况下的资金周转需求,它也可能是一种无奈的选择。将“消费贷套现”视为一种“策略”,而非“投资”,是理解其运作逻辑的关键。最佳方式并非简单地追求短期利润,而是将它...
花呗使用指南:如何平衡消费与还款
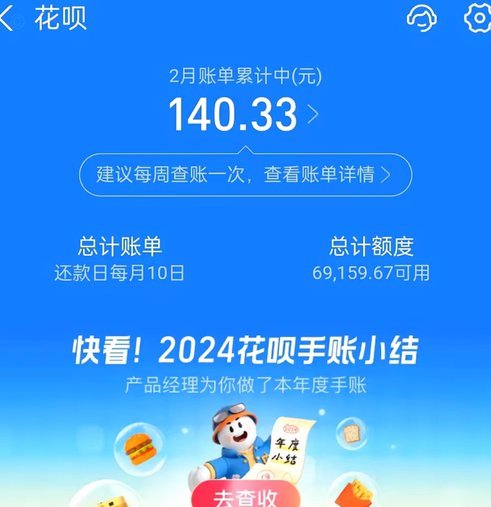
花呗作为支付宝生态中的信用支付工具,其使用逻辑已超越单纯的资金流转功能。在消费场景中,用户常通过"先享后付"模式实现即时消费,但这种便利性背后暗含着消费行为的重构。当用户说出"花呗怎么说"时,实质是在...
分期乐额度查看全解析
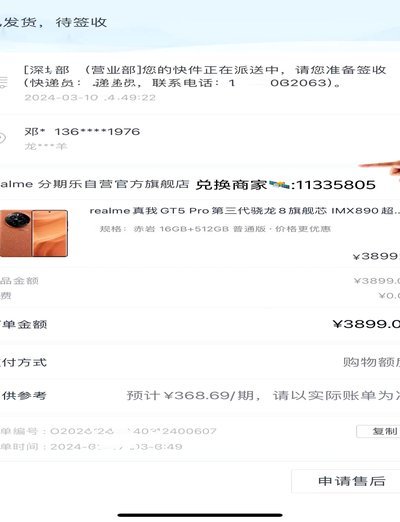
很多人在寻找分期乐总额度时,往往停留在“寻找入口”的表面,而忽略了这一数值背后深层的信用权重。在分期乐的交互界面中,额度信息通常隐藏在“我的”或“钱包”板块的贷款详情页中。然而,准确查看到额度仅仅是认...