便荔卡包提现遇阻原因探析与对策
便荔卡包提现失败的现象并非新鲜事,它反映出数字金融领域中依然存在的若干问题。从用户角度看,提现失败带来的不仅是资金受困,更是一种信任危机。反复的延迟、不透明的操作机制和缺乏有效的解决途径,都会加剧用户的不安情绪,甚至影响对整个平台的信心。
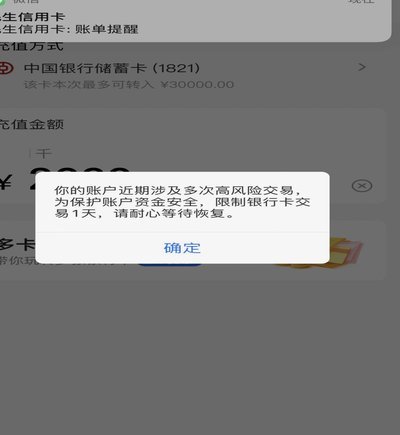
深究其原因,便荔卡包提现失败并非单一因素导致的,而是多重因素交织的结果。系统漏洞、安全风险以及审核流程的不完善可能成为直接的原因。此外,资金监管政策的变化、第三方支付渠道限制和自身运营策略的调整也可能间接影响提现流程的正常运转。
解决这个问题需要全面的努力。便荔卡包平台应该加強技术投入,完善系统安全机制,减少系统故障导致的提现失败风险。同时,明确审核流程标准,提高审核效率,并建立健全的投诉反馈机制,及时回应用户诉求,提高服务透明度。
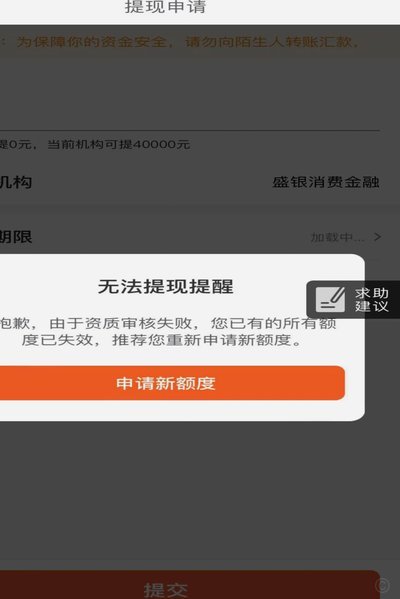
此外,平台还可以与第三方支付机构合作,寻求更稳定的资金流转渠道,降低因外部因素导致的提现失败概率。更重要的是,便荔卡包应积极参与行业标准制定,配合监管政策要求,建立更加完善的数字金融生态系统,确保用户权益得到有效保障。
只有从多方面入手,才能真正解决便荔卡包提现失败问题,维护平台与用户的长久合作关系。
相关文章
重塑消费信用新模式
微信分付秒到账,已经成为当下消费习惯中一个不可忽视的因素,其快速便捷性深刻地改变了个人信用获取和消费模式。传统信用体系的构建,需要时间和多维度的数据积累,对于年轻群体或者信用记录空白的人来说,往往是难...
得物提现手续费详解及相关影响因素
得物提现手续费的询问,实际上揭示了一个在快时尚电商和用户体验之间的微妙平衡。得物作为一个以“买手”为核心的平台,其核心价值在于聚集了大量优质的同款商品,并提供专业的测评和比价服务。为了支撑这种生态,得...
分付提现:商家信用与资金流的博弈
分付提现商家的运作机制建立在信用杠杆与资金流重组的基础之上。这类商家通过平台分付功能将用户消费金额转化为可分期的信用额度,再以提现形式将资金流转至商户账户。这种模式本质上是对传统支付链条的解构,将原本...
美团月付套现点位策略
美团月付套现,本质上是一种利用美团平台月付功能进行资金周转的变通方式,其核心在于寻找并利用“点位” – 即具有特定地域、人群和消费习惯的区域。这些点位往往是人口流动性大、低收入群体聚集、或对消费便利性...
消费贷套现:紧急周转的谨慎策略
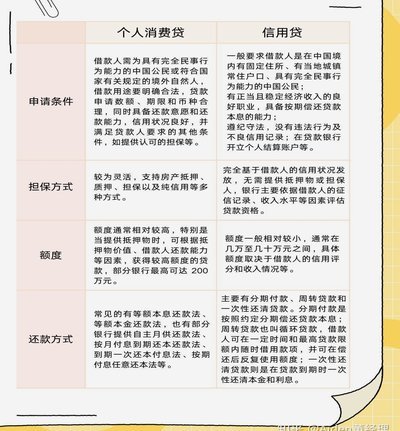
消费贷套现并非理财的理想途径,但对于特定情况下的资金周转需求,它也可能是一种无奈的选择。将“消费贷套现”视为一种“策略”,而非“投资”,是理解其运作逻辑的关键。最佳方式并非简单地追求短期利润,而是将它...
得物先用后付怎么玩?
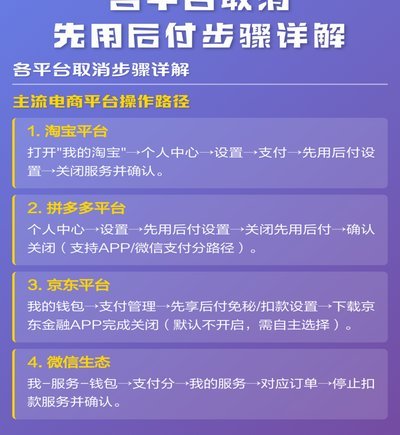
很多人在纠结得物是否支持“先用后付”,答案其实隐藏在支付渠道的深度集成中。通过绑定微信支付的信用分期功能或支付宝的花呗,用户确实能够实现“先收货、后还款”的体验。这并非得物单一功能的产物,而是第三方支...