得物先用后付怎么玩?
很多人在纠结得物是否支持“先用后付”,答案其实隐藏在支付渠道的深度集成中。通过绑定微信支付的信用分期功能或支付宝的花呗,用户确实能够实现“先收货、后还款”的体验。这并非得物单一功能的产物,而是第三方支付生态与电商逻辑的合流。这种支付模式的本质,是利用信用杠杆,试图在用户极度渴望获取稀缺单品与实际资金支付压力之间,搭建一座跨越时空的桥梁,让“即时满足”在潮流消费场景下变得触手可及。
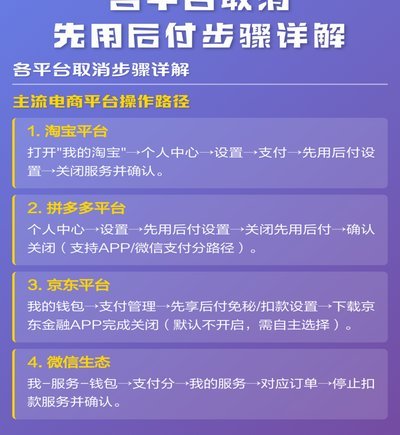
这种支付机制在潮流消费领域扮演着“心理润滑剂”的角色。在球鞋和潮品交易中,情绪价值往往高于实用价值,冲动决策的频率极高。当“先用后付”消除了支付瞬间的“肉痛感”,它实际上降低了消费决策的摩擦力。用户在浏览限量款时,注意力被聚焦于产品的稀缺性和溢价空间,而支付带来的财务压力被推向了未来。这种决策成本的隐形降低,无疑极大地助长了潮流圈内高频、高额的非理性购买行为,让原本需要权衡的消费变得轻而易举。
剥开便捷的外壳,这种信用扩张对个人现金流管理提出了严苛的挑战。对于部分通过潮流转售获取利润的资深玩家来说,先用后付是提升资金周转率的利器;但对于普通消费者,这极易演变成一种隐形的债务堆积。当每一笔看似轻微的消费都变成了下个月的账单,消费者的财务边界会变得模糊。如果缺乏对账单周期的预判,这种“无感支付”最终会演变成一种对生活品质的无声侵蚀,让原本追求个性的消费升级,变成了一种负债式的生存压力。
从平台战略的角度看,推动支付手段的金融化是得物提升GMV(商品交易总额)与用户黏性的核心手段。通过支付工具的深度植入,得物正在完成从单一交易平台向深度消费生态的转型。平台通过这种方式,不仅锁定了用户的支付习惯,更通过支付环节的金融化特征,实现了对用户消费行为的深度掌控。对于用户而言,学会利用这种工具的边界,比单纯追求支付的便利性更为重要。在信用驱动的时代,能否在享受便利的同时保持财务的清醒,是每个潮流玩家必须面对的课题。
相关文章
分付怎么合法获取
在这个数字化时代,金融科技的发展为用户提供了多样化的支付方式。“分付”作为一种新兴的消费金融产品,旨在帮助用户更好地管理个人财务。然而,“分付怎么套出来”的问题却在某些场景下被讨论得沸沸扬扬,这背后往...
得物提现多久到账知吗?
得物App自成立以来,凭借其独特的购物体验和高质量的商品赢得了众多用户的青睐。关于“得物提现多久到账”的话题,很多用户都对此有着浓厚的兴趣。从平台的交易流程来看,用户的提现时间会受到多种因素的影响。...
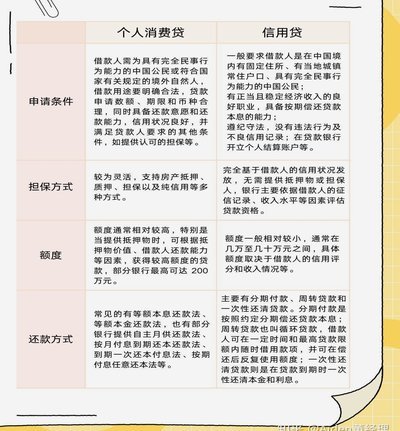
消费贷套现:紧急周转的谨慎策略
消费贷套现并非理财的理想途径,但对于特定情况下的资金周转需求,它也可能是一种无奈的选择。将“消费贷套现”视为一种“策略”,而非“投资”,是理解其运作逻辑的关键。最佳方式并非简单地追求短期利润,而是将它...
白条额度“秒到”背后:透视信用风险与金融生态变化
“白条额度套出来秒到”这一现象,并非简单的信用卡快速消费再还清,而是一种建立在复杂金融生态系统和信用风险管理机制上的行为模式。在传统金融框架下,银行贷款通常需要严苛的资质审查、详细的还款计划以及严格的...
自动回款码如何避免风控?
自动回款码的出现是现代支付系统中的一种创新,它为商家和消费者提供了一种方便快捷的资金转移方式。但随着这种便捷性的增加,金融风控系统的关注点也随之提高。那么,自动回款码是否会触发金融机构的风险控制机制呢...
得物余额获取方法
得物余额作为平台用户在得物App上的个人资产,主要用于购买商品、参与活动等。用户如何获得得物余额,主要通过以下几种方式:一是通过平台的签到、完成日常任务获得;二是通过平台推荐好友注册并完成首次交易获得...