信用卡套现:巧妙利用资金周转
### 一、善用信用额度的循环利息功能
信用卡的循环利息机制被许多人误解为“套现”工具,但实际上,它是一种灵活的资金调度方式。假设你有一张年费较低、循环利息为1.5%左右的信用卡,你可以通过先消费再分期还款的方式,将信用额度转化为短期流动资金。例如,当需要支付一笔5万元的临时款项,但手头现金不足时,你可以先用信用卡支付这笔款项,然后通过分期还款的方式,将利息控制在可接受的范围内。不过,这种方法需要谨慎计算利息成本,避免因资金周转不灵导致的长期负债。
### 二、利用信用卡与理财产品结合
信用卡的还款周期与理财产品的收益周期并不总是匹配的,但可以通过巧妙的组合实现“套现”。例如,你可以将信用卡的还款日期设定在理财产品到期日之前,利用理财产品的短期收益覆盖信用卡的还款利息。假设你有一款7天滚动的理财产品,年化收益为3%,你可以将信用卡的还款日设定在到期日的前一天,利用理财产品的收益提前还款,从而降低整体利息支出。这种方法需要精确的时间管理,但可以有效提高资金的使用效率。
### 三、分期还款的灵活组合策略
分期还款看似成本较高,但通过合理的组合,可以实现“套现”的效果。例如,你可以将一笔大额支出拆分为多张信用卡的分期还款,利用不同信用卡的免息期差异,最大化免息时间。假设你需要支付10万元的装修款,你可以将这笔款项分配到两张信用卡上,一张提供60天免息期,另一张提供45天免息期,然后通过合理的还款顺序,尽可能延长免息时间。这种方法虽然需要一定的计算,但可以有效降低短期资金压力。
### 四、信用额度与小额贷款的替代关系
在某些情况下,信用卡的信用额度已经足够满足大部分消费需求,但为了追求更低的利率,部分用户会选择小额贷款。这种做法看似合理,但实际上可能陷入更高的利息陷阱。例如,假设你有一张信用额度为5万元的信用卡,年费为500元,免息期为50天;而你选择了一家小额贷款公司提供的10万元贷款,年化利率为12%。从表面上看,小额贷款的利率较低,但实际计算后,信用卡的综合成本可能更低。因此,在选择“套现”方式时,应当综合考虑利息、手续费、还款周期等因素,而不是单纯追求利率最低。
### 五、分付功能的优化使用
一些银行推出的“分付”功能,实际上是一种灵活的分期还款工具,但很多用户并未充分利用其优势。例如,招商银行的“账单分期”功能允许用户将信用卡账单分期还款,但手续费较高;而“分付”功能则允许用户将信用额度拆分为多笔分期,每笔分期的利率可以根据还款期限自由选择。假设你有一张信用额度为20万元的信用卡,你可以将其中的10万元拆分为3个月免息分期,另外10万元拆分为6个月免息分期,这样既能满足短期资金需求,又能降低整体利息支出。这种方法的关键在于合理分配资金,避免单一用途的资金被高额利息吞噬。
### 六、信用额度的长期规划与风险控制
“套现”并非一劳永逸的解决方案,而是需要长期规划的财务管理手段。信用卡的信用额度虽然灵活,但如果使用不当,可能会陷入债务陷阱。因此,在使用信用卡进行“套现”时,必须制定明确的还款计划,并严格控制消费。例如,你可以将信用卡的使用限制在每月固定额度内,并设定严格的还款提醒,确保不会因为短期资金周转而累积过多债务。同时,定期检查信用卡的账单,确保没有不必要的费用和隐藏条款。通过这种方式,信用卡的信用额度可以成为你财务规划的工具,而不是负担。
通过
相关文章
分付提现:手续费要多少?
分付提现是一种常见的金融服务形式,通常用于自动化完成资金划转、订单结算或会员体系中的积分兑换等场景。在这种流程中,手续费的存在是不可忽视的,但其具体情况因支付方式和平台而异。 在传统的银行汇款业务...
分期乐注销账号:个人信息处理与债权结算
分期乐的注销流程,看似简单,实则需要细致的操作和对自身权益的充分了解。它并非简单的点击按钮就能完成,而是涉及到多个环节的协调与配合。首先,明确一点,分期乐在保护用户隐私和防止欺诈方面做了很多努力,因此...
美团月付能套现吗?揭秘背后风险与真相
近年来,随着移动支付的普及,各种支付工具和金融服务日益丰富,其中美团月付作为一种灵活的支付方式,为用户提供了便利。美团月付本质上是一种分期付款服务,允许用户在消费后根据个人财务状况选择合适的还款时间。...
套现花呗的手续费背后有哪些隐藏成本?
套现花呗的本质操作,并不是一个标准的、固定费率的“资金划转”服务,而更像是一次高风险的透支与提前变现行为,其手续费的计算模型是多维度、动态且缺乏公开透明度的。从底层逻辑来看,你实际支付的费用结构,绝非...
花呗套现的隐形成本
花呗套现,在当下已经是一个相对普遍的现象,但伴随这种行为的,是复杂且容易被忽视的手续费问题。很多人对这部分费用理解不够透彻,认为只是银行或支付平台收取的一点小额费用,殊不知,实际情况远比想象复杂。套现...
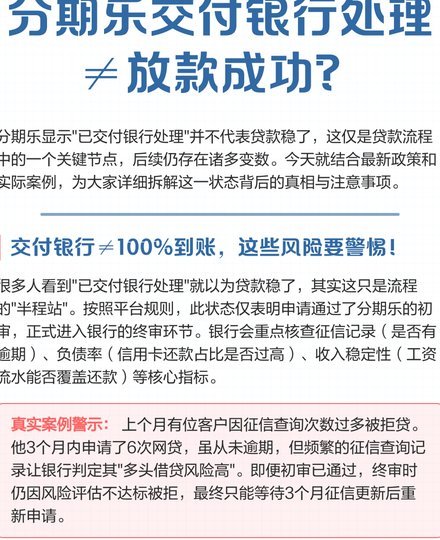
分期乐怎么快速提现
近年来,随着互联网金融的快速发展,分期付款已经成为消费者解决资金周转问题的重要方式之一。分期乐作为一种便捷的贷款平台,凭借其灵活的服务模式和广泛的用户基础,赢得了众多消费者的青睐。对于许多用户而言,如...