便荔卡包归属何处?多重平台的探索与挑战
便荔卡包,一个陌生的词语,在数字经济的浪潮中悄然出现。它试图将物理实体与数字世界紧密结合,但其归属平台却并非显而易见。
从概念上看,便荔卡包更像是一个跨平台的工具,它可能被集成在电商平台、社交媒体或线下实体店的消费场景中。 想象一下,在超市购物时,用户通过便荔卡包的扫描功能获取商品信息,并直接在卡包中支付,无需手机或现金。这种场景下,便荔卡包的“平台”并非局限于单一公司,而是更像是一个连接实体和数字的桥梁。
实际上,目前市场上并没有一家公司明确宣称便荔卡包是其专属产品。 许多科技公司都在探索数字身份和元宇宙概念,而便荔卡包的出现或许正是他们不断探索的一种体现。它可能最终被多个平台共同支持,成为数字经济时代的通用工具。
当然,便荔卡包的未来还充满未知。 它能否真正解决用户实际需求,能否克服安全和隐私方面的挑战,最终能否获得市场认可,都需要时间的考验。
但就目前而言,便荔卡包的出现无疑是一个值得关注的现象,它预示着数字经济将更加深入地融入我们的生活,并带来更多创新和改变。
相关文章
微信分付套现平台消失了吗?
微信分付套现平台,在2018-2020年左右曾一度风靡,其核心机制简单易懂:通过微信群,利用对方的微信支付功能,进行资金的借贷、交易和套现。参与者通常以“资金提供者”和“资金接收者”身份,前者提供资金...
白条套现:风险与玩法
白条额度的套现本质是通过信用工具实现资金周转的特殊操作。额度拆分与分期操作是常见手段,通过将大额额度拆解为多笔小额交易,可规避系统风控阈值。例如将5万元额度拆分为10笔5000元的消费记录,配合不同商...
24小时二维码套现真相
“24小时可以套现二维码”这个说法在短视频平台和社交媒体上泛滥,其背后的逻辑和现实情况值得我们深入剖析。核心在于利用平台上的“快速赚钱”模式,许多个体商家或个人通过在微信、支付宝等平台投放“特价”商品...
商家无扫码枪,轻松扫码支付
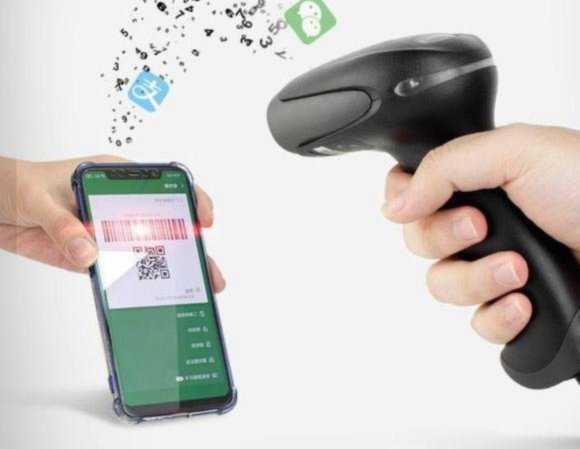
面对商家没有扫码枪的情况,如何顺利扫描付款码成为了许多商家和消费者共同面临的问题。传统的解决方案往往依赖于手持或移动设备上的专用应用,但这种方式在实际操作中存在诸多不便与限制。例如,手持设备在长时间使...
得物微信提现到账时间详解
得物平台的提现到账时间与微信支付系统的清算机制存在直接关联。根据微信支付官方披露的清算规则,平台方需在T+1工作日内完成资金划转。但实际到账时间受得物内部风控体系影响,部分交易可能因异常检测触发延迟。...
白条取现到账时间揭秘
“白条取现当天到账吗 现在还没到”这个问题,看似简单,实则隐藏着关于消费金融运作模式、银行结算流程以及消费者权益保护等多重因素的复杂关系。传统理解是,在白条(消费金融的另一种形式)上使用后,资金应会在...