拍拍贷借款怎么合理使用
资金通过平台申请后,首要任务是审视资金用途的合规性。在“拍拍贷”体系内,放款到账并非随意挥霍的时机,而是严格审视流向的起点。账户内的款项通常限制用于日常消费或经营周转,严禁流入股市、楼市等投资领域。一旦违规使用,不仅可能导致提前结清要求,还会影响后续信用评估。用户应当根据实际还款能力制定资金使用计划,避免资金链断裂风险。每一次提款都需确认借款金额与可用额度的匹配度,切勿盲目申请多笔借贷叠加,造成短期偿债压力过大,从而陷入被动局面。
还款环节往往被忽视,却直接影响个人征信状况。建议用户设置自动扣款提醒,确保每笔账单在宽限期内顺利结清。资金压力较大时,不要选择最低还款策略,因为利息计算方式可能导致债务雪球滚动。若遇突发困难,应主动联系客服沟通延期或分期方案,而非直接失联。良好的履约记录是未来获得更高额度的基石,任何逾期行为都会在系统中留下痕迹,进而影响后续在其他金融机构的信贷审批机会。
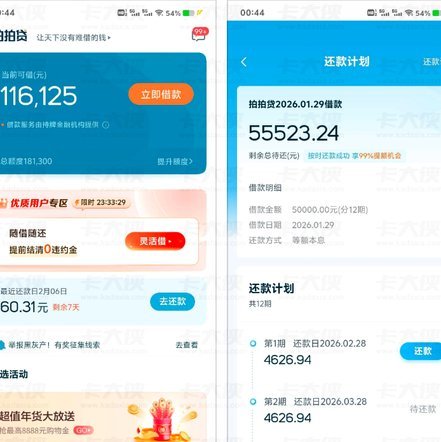
借款的本质是解决流动性缺口,而非创造财富的捷径。许多人误以为高额度意味着可随意支配,实则需严格遵循消费贷规定。资金应优先配置于刚性支出如房租、医疗费或日常经营周转。若将资金用于偿还其他高息债务,虽看似缓解压力,实则掩盖了根本性的负债结构问题。理性评估自身收入稳定性,确保现金流足以覆盖月息支出,这是维持借贷平衡的关键所在。
结清贷款后并非任务结束,而是信用修复的新起点。部分平台要求用户定期维护个人信息更新,及时注销未使用的账户或额度以降低负债率。定期查询个人征信报告,监控是否有异常记录生成。保持适度的信贷活跃度有助于稳定评分,但切忌频繁申请新贷导致查询次数激增。健康的借贷行为模式需要长期养成,避免一次性消耗过多授信资源,为未来可能出现的资金需求预留空间。
相关文章
花钱的陷阱:理性套用之道
资源分配的心理机制往往隐藏着人性的博弈场域。当个体面对"拿去花"的决策时,潜意识中会启动两种截然相反的驱动力:即时满足的冲动与长远价值的权衡。神经经济学研究显示,大脑的伏隔核在消费决策中扮演关键角色,...
29家网贷平台崩盘真相
“29家都是”这个词汇,在2018年左右的P2P网贷生态系统中,已经成为一个高度警惕的标签。它并非仅仅是数字游戏,而是代表着在特定时期,许多平台在资金募集、投资放款和信息披露等方面存在严重违规行为,导...
网贷平台深度解析:看不见的信用风险与底层逻辑
任何针对特定小众网络金融产品的深入分析,都必须将焦点从“平台具体名号”转移到其所代表的“商业模式底层逻辑”和“风险治理结构”。“羊小咩网贷”作为一个具体的线上借贷平台,本质上是互联网信贷生态链中的一环...
分期乐额度查询:动态调整与信用影响
分期乐的购物额度查询,远不止一个简单的数字。它背后蕴含着复杂的风险评估和用户行为分析。从我的经验来看,分期乐的额度并非一成不变的,而是会随着时间的推移,并受到多种因素的影响,成为一个动态调整的过程。最...
得物购物有额度限制吗?
得物App,作为一个面向年轻消费者的潮流购物平台,在其服务体系中确实提供了多种支付方式和促销活动。对于“得物有购物额度吗”的疑问,我们可以从多个维度来探讨这个问题。 首先,“购物额度”概念在不同的电...
分期乐额度取现合作商家解析
随着金融科技的迅速发展,越来越多的年轻人选择通过各种便捷的金融工具来满足日常消费和紧急资金需求。分期乐作为其中的一员,在年轻消费者群体中获得了较高的认可度,尤其是其提供的额度取现服务更是广受好评。然而...