网贷平台深度解析:看不见的信用风险与底层逻辑
任何针对特定小众网络金融产品的深入分析,都必须将焦点从“平台具体名号”转移到其所代表的“商业模式底层逻辑”和“风险治理结构”。“羊小咩网贷”作为一个具体的线上借贷平台,本质上是互联网信贷生态链中的一环。其存在的首要驱动力,源于传统金融机构在服务效率和覆盖广度上的结构性滞后。该类网贷平台的崛起,并非简单的资金中转,而是一套试图利用大数据模型对借款人的信用画像进行快速、高密度评估的金融技术集合体。用户进入这样的生态系统,首先感受到的是即时性和门槛低下的便利性。然而,其核心机制往往建立在对传统信用记录的补充、甚至可以说是替换之上。平台通过构建一个极度便捷的入口,迅速捕获了那些在传统征信体系边缘徘徊、资金需求迫切,但无法获得主流银行贷款支持的消费群体,从而形成了强大的用户粘性和资金流动性。深入理解其运行,需要跳脱出单个品牌,审视其所承载的,一套高效、但极易产生系统性风险的非正规金融模型。
网贷业务的深层运作机制,关键在于其复杂的风险定价模型和信息不对称性。在技术层面,这类平台并未单纯依赖传统的抵押物和担保方,而是大量采用行为数据、社交数据以及非结构化的网络行为数据进行交叉验证,以构建一个多维度的“替代性信用评分”。这种评分体系,尽管在一定程度上提高了风控的效率,但同时也带来了极大的不可观测性和黑箱化风险。借款人往往无法理解决定其利率和还款期限的全部依据。更值得警惕的是其资金流向的混淆。部分平台的底层逻辑往往涉及链式过桥或垫资业务,其真实资金来源和退出机制,极度依赖于庞大的用户流量和持续的增量注入。当市场出现收缩或平台运营能力发生变动时,由于缺乏透明的第三方资金监管,资金链的紧张极易迅速演化为群体性的风险爆发,这构成了整个生态系统最大的结构性脆弱点。
鉴于此类金融产品高度嵌入个人的日常生活需求,消费者的自我保护意识和监管知识变得至关重要。在探讨“羊小咩网贷”这类平台时,专业的视域必须回归到金融监管和消费者权益保护的宏大背景之下。合法、稳健的信贷行为,必须建立在清晰的合同权利和法律义务之上。用户必须警惕那些采用模糊术语来定义利息、服务费、管理费等复合成本项的陷阱。如果平台在费用结构上呈现高度的不透明性,或者在催收环节使用了威胁、人身攻击等超出法律允许的维权方式,这即是最大的警讯。更进一步,合格的金融参与者应将注意力放在评估其平台的**合规性(Compliance)**和**可追溯性(Traceability)**上。任何缺乏明确牌照公示、或者在重大监管事件后突然改变服务条款的网贷机构,其资金的最终去向和风险承担方均是难以确定的,这意味着用户实际上是置身于一个结构松散、缺乏完善社会安全网的金融沙盒内。
因此,构建稳健的个人金融资产配置,不能将网贷平台视作唯一的或最佳的资金来源。从业者应将网贷的定位视为一种“最后选择”(Last Resort),仅用于解决短期、不可替代的现金流缺口。在每一次考虑使用特定网贷平台时,都应进行一次多层次的、交叉验证的风险评估。这意味着要核查该平台是否隶属于已知的、信誉度极高的金融集团背书,其商业模式是否具有持续的盈利逻辑,以及其法律合同条款是否具备足够的可读性和可理解性。只有将风险管理置于资金需求的重心之前,才能真正做到财务自主和人格安全。对于任何新兴的、缺乏监管实体指引的线上金融产品,最专业的态度永远是保持高度的怀疑精神,并寻求专业的财务顾问进行审慎的预审和校对。
相关文章
分期乐投诉电话:透视消费金融痛点
分期乐平台投诉电话,绝非简单的“坏了”或“好看了”的标签。它背后折射出消费金融领域对消费者权益保障的持续挑战,以及平台自身在“准芝麻”业务模式下难免出现的漏洞与问题。 仅仅将投诉电话视为“解决问题”的...
得物余额充值指南:微信、支付宝和银行卡如何操作?
在得物平台,用户可以通过多种方式为自己的账户充值余额。首先,选择适合自己的支付方式至关重要。目前,得物支持的主要充值渠道包括微信支付、支付宝以及银行卡转账。其中,微信和支付宝快捷方便,尤其适用于小额频...
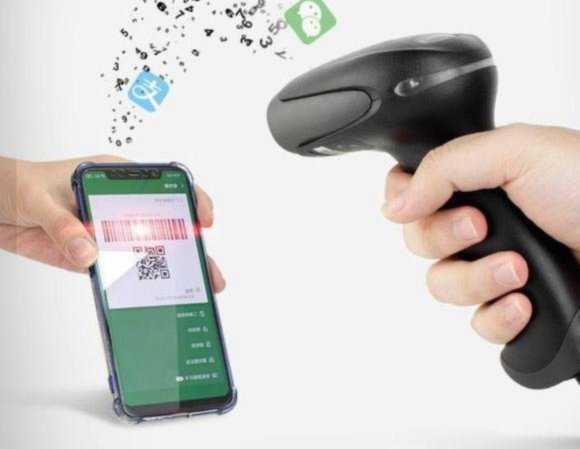
商家无扫码枪,轻松扫码支付
面对商家没有扫码枪的情况,如何顺利扫描付款码成为了许多商家和消费者共同面临的问题。传统的解决方案往往依赖于手持或移动设备上的专用应用,但这种方式在实际操作中存在诸多不便与限制。例如,手持设备在长时间使...
携程拿去花还款困境:如何应对当前压力
### 携程拿去花还款困境:如何应对当前的还款压力 最近,不少用户反映在使用携程“拿去花”服务后,遇到了还款困难的问题。携程的“拿去花”业务本质上是一种消费信贷,类似于信用支付,用户可以在携程平台上...
抖音商家提现指南
抖音商家提现,是众多抖音商家关注的重要话题之一。这项操作涉及到资金的流转,对于保持商家正常运营具有重要意义。首先,我们需要明确的是,抖音平台为商家提供了多种提现方式,包括银行转账、第三方支付工具等。选...
拿去花高效提现技巧揭秘
近年来,许多用户倾向于使用各类信用消费产品来提高资金流动性。拿去花作为一种消费金融工具,在为用户提供便捷购物体验的同时,也提供了提现服务。然而,合理且合法地操作这项功能不仅能帮助用户灵活利用资金,还能...