拿去花怎么自己套现
拿去花作为新型金融工具,其核心逻辑在于通过信用额度实现资金流转。用户通过平台获得的虚拟额度本质上是金融机构基于数据模型评估后的授信结果,这种信用转化机制为套现提供了基础。但需注意,平台方往往设置多重风控节点,包括资金流向监控、交易频率限制等,这些设计旨在防止套现行为对金融系统造成冲击。实际操作中,用户需在合规框架内寻找平衡点,例如通过分期还款或消费分期实现资金周转,而非直接提取现金。
套现路径的选择直接影响操作风险与收益比。部分用户尝试通过第三方支付渠道进行资金转移,但此类操作可能触发反洗钱机制,导致账户被冻结。更隐蔽的方式是利用平台的消费分期功能,将额度转化为可支配资金,但需警惕利率陷阱。数据显示,多数平台的分期费率在15%-25%区间,若套现后未及时偿还,利息成本将迅速吞噬收益。因此,套现行为本质上是高杠杆操作,需对资金周转周期进行精确计算。
金融监管对套现行为的界定日益细化,2023年央行发布的《关于加强支付结算管理防范电信网络新型违法犯罪有关事项的通知》已明确禁止通过虚构交易套取资金。平台方也在升级技术手段,如引入区块链存证、AI风控模型等,实时追踪资金流向。用户若试图绕过监管,可能面临账户被强制关闭、征信受损等后果。值得注意的是,部分平台已推出「资金归集」功能,允许用户将额度转化为可提现的保证金,这种设计既满足了资金需求,又规避了直接套现的风险。
套现行为对个人财务健康存在隐性影响。长期依赖信用额度获取资金,可能导致负债率攀升,进而影响征信评分。数据显示,过度使用消费分期的用户,其信用卡逾期率比普通用户高出40%。更严重的是,套现行为可能引发债务滚雪球效应,当资金链断裂时,用户将面临高额利息与催收压力。因此,套现应被视为临时性资金周转手段,而非长期财务解决方案。
平台方正在重构套现规则,通过动态授信、资金托管等技术手段降低系统性风险。部分机构已推出「额度置换」服务,允许用户将信用额度转化为银行存款,这种模式在保证资金安全的同时,也限制了套现规模。未来,随着监管趋严与技术升级,套现行为将更加透明化,用户需重新审视自身资金需求,寻找更可持续的财务规划方案。
相关文章
信用秒到:稳健构建,而非盲开
安全获取授信额度并非简单的流程操作,它本质上是一套高度复杂的金融信用结构模型构建过程。探讨“秒到”的白条资金流转,我们必须彻底跳脱出对即时性的幻想,将其视作一个信用生命周期管理与模型匹配的终极结果。真...
拼多多货源攻略:供应链价值锚定与高效变现
成功的资源化利用,本质上是一场深度供应链的价值锚定和信息差套利。我们必须抛弃“套现”这种简单表层的理解,将其提升到“构建高效回流渠道”的战略高度。在拼多多这类具有极强供应链聚合效应的平台,其核心价值并...
得物如何将资金转出至微信
当前围绕“得物如何将资金提现到微信”的探讨,本质上并非一个单纯的流程操作问题,而是一个涉及平台资金托管、支付网关规则以及银行清算周期复杂交织的财务链路问题。我们必须首先建立一个清晰的认知框架:得物作为...
深陷花呗:现代人的借贷焦虑与困境
“自己套花呗”这个词,听起来像是某种技术操作的代称,却指向的是一种令人焦虑的社会现象。它并非单纯指代借贷行为本身,更像是一个隐喻,代表着人们在物质压力下的挣扎与无奈。当传统的获取财富手段变得越来越困难...
花呗套现的隐形成本
花呗套现,在当下已经是一个相对普遍的现象,但伴随这种行为的,是复杂且容易被忽视的手续费问题。很多人对这部分费用理解不够透彻,认为只是银行或支付平台收取的一点小额费用,殊不知,实际情况远比想象复杂。套现...
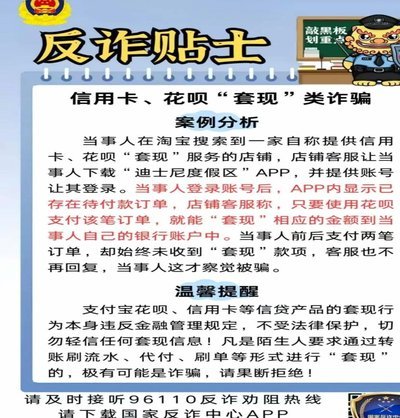
花呗套现还款,影响有多大?
在现代经济环境下,信用消费已经成为了一种普遍的购物方式。花呗作为一种便捷的支付工具,在用户中享有很高的普及率。然而,有些人可能会产生疑问:“花呗套出来还花呗有影响吗?”这个问题涉及到了信用管理、还款能...