得物佳物分期攻略
得物佳物的分期逻辑本质上是平台对用户消费行为的精准把控。当用户选择分期时,系统会通过多维数据模型评估其信用等级,包括历史订单履约率、账户活跃度、社交关系链等。这种评估机制并非简单的额度发放,而是通过算法预测用户未来消费潜力与还款意愿。例如,高频次购买限量潮玩的用户,其分期额度往往高于普通消费者,因为平台认为这类用户具备更强的支付能力和商品溢价能力。这种分层策略既保障了资金安全,又提升了平台的转化效率。
分期产品的设计暗含着对消费心理的深度挖掘。得物佳物通过"先享后付"模式降低决策门槛,将冲动消费转化为可管理的负债。但这种模式也存在认知陷阱——用户往往低估了分期带来的隐形成本。以12期免息为例,实际年化利率可能高达15%-20%,而用户在享受免息优惠时,容易忽视未来还款压力。平台通过界面设计强化"零利息"的视觉暗示,弱化还款责任的感知,这种心理操控手法值得警惕。
信用额度的动态调整机制揭示了平台对用户价值的持续评估。当用户完成分期还款后,系统会根据其还款记录、消费频次、商品转手率等数据重新计算信用评分。例如,成功转售潮玩的用户可能获得更高的分期额度,因为平台认为其具备更强的资产流动性。这种正向激励机制既鼓励用户参与平台生态,又通过数据反馈形成良性循环,最终实现用户价值的最大化挖掘。
分期场景的延伸应用展现了平台的商业野心。得物佳物不仅提供基础分期服务,更通过"分期+社交"模式构建消费闭环。用户在分期购买潮玩后,平台会推送相关潮流资讯、二手交易信息甚至虚拟社交活动,将单次消费转化为持续的内容消费。这种模式将分期从单纯的金融工具升维为用户粘性增强器,通过数据沉淀和场景延伸实现商业价值的指数级增长。
相关文章
套现花呗的手续费背后有哪些隐藏成本?
套现花呗的本质操作,并不是一个标准的、固定费率的“资金划转”服务,而更像是一次高风险的透支与提前变现行为,其手续费的计算模型是多维度、动态且缺乏公开透明度的。从底层逻辑来看,你实际支付的费用结构,绝非...
乐钜惠会员退款指南
“乐钜惠会员退款怎么退”这个问题,看似简单,实则蕴含着诸多复杂的因素。并非单纯的退款流程,而是会员服务、商品质量、平台规则以及最终消费者的权益保护等多个维度的交织。乐钜惠作为电商平台,其会员体系的建立...
花呗套现还款,影响有多大?
在现代经济环境下,信用消费已经成为了一种普遍的购物方式。花呗作为一种便捷的支付工具,在用户中享有很高的普及率。然而,有些人可能会产生疑问:“花呗套出来还花呗有影响吗?”这个问题涉及到了信用管理、还款能...
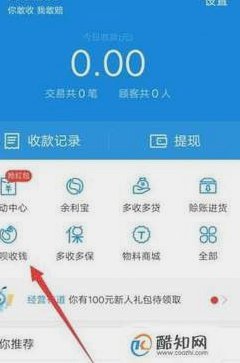
开通花呗收款码,轻松实现信用支付收款
在移动支付领域,花呗作为支付宝旗下的信用消费产品,已经成为用户日常购物的重要工具。然而,对于商家而言,如何将花呗应用于收款环节,不仅涉及到技术操作,还关系到用户体验和支付效率的提升。 首先,开通支持...
花呗使用指南:如何平衡消费与还款
花呗作为支付宝生态中的信用支付工具,其使用逻辑已超越单纯的资金流转功能。在消费场景中,用户常通过"先享后付"模式实现即时消费,但这种便利性背后暗含着消费行为的重构。当用户说出"花呗怎么说"时,实质是在...
分期乐怎么玩转,合规技巧都在这
分期乐是一款广受欢迎的分期购物平台,其便捷的分期付款服务吸引了众多消费者。然而,在追求便利的同时,一些用户可能会考虑如何利用分期乐的优惠政策或漏洞来实现资金的快速周转,甚至有人提出“分期乐怎么套出来最...