羊小咩借钱怎么找?理财需谨慎
“羊小咩借钱入口在哪里”这个问题,看似简单,实则蕴含着复杂的经济和金融逻辑,也反映了当代个体面临的实际挑战。它并非单纯寻找一个APP或平台,而是需要审视借贷行为背后的动机、风险承受能力以及对自身财务状况的认知。传统的金融体系对于非就业人群的信贷服务一直存在诸多限制,银行贷款门槛高、审批周期长,而P2P平台虽然提供了相对便捷的渠道,但其高利息、高风险的特性在过去曾导致了严重的金融危机。如今,监管日趋严格,很多P2P平台早已关闭,新的借贷模式也在不断涌现。因此,对于个体而言,“羊小咩借钱入口在哪里”的答案,首先要意识到,借钱本身不是解决问题的方式,而是将问题延缓或转移的一种手段。深入了解自身的财务状况,明确借钱的目的和用途,才能避免陷入无底洞,最终加剧自身困境。
当前,寻找“羊小咩借钱入口”的主要途径,并非单一平台,而是多元化的金融服务生态系统。首先,涌现出了一批专注向特定人群提供的微贷平台,例如针对个体工商户、自由职业者、或特定行业人群的借贷服务。这些平台通常具有更灵活的放款条件、更快的审批速度以及更贴近实际需求的业务模式。其次,一些新型的金融科技公司正在探索新的借贷模式,例如小额消费贷、分期付款贷等,它们通常以手机APP为主要入口,用户可以通过简单的身份验证和信用评估,获得即时放款。这些平台的特点在于,它们更注重用户体验,降低了借贷门槛,也提供了更加便捷的还款方式。然而,这些平台同样存在风险,用户需要仔细甄别,了解平台的资质、利率、费用等关键信息,避免被不良平台欺骗。
更值得深入思考的是,在寻求借贷服务时,除了关注平台本身,更要提升自身的能力和资源。提升个人信用水平,建立良好的还款记录,是获得贷款的关键因素之一。积极学习理财知识,提高自身的财务管理能力,能够更好地规划支出、控制债务,从而降低借贷风险。同时,拓展自身的职业技能,增加收入来源,也是解决经济困难的根本途径。通过提升自身价值,才能在金融市场中拥有更大的话语权和选择权,避免被动地接受高利贷或不良贷款。更重要的是,要建立健康的消费习惯,避免过度消费和不必要的借贷,从而减少财务压力,降低借贷的必要性。
最后,我们必须认识到,借贷并非解决所有问题的灵丹妙药。过度依赖借贷,会带来更大的财务风险和精神压力。对于那些长期处于经济困境中的个体,更应该积极寻求社会支持,例如通过社区服务、慈善机构、或政府援助等渠道,获得帮助。解决问题的关键在于,要从根本上改变自身的困境,提升自身能力,建立健康的经济模式,而不是依赖外部的借贷,将问题延缓或转移。因此,“羊小咩借钱入口在哪里”的答案,最终指向的是一种更加理性、更加积极、更加可持续的财务生活方式。
相关文章

携程旅行拿去花怎么高效利用
近年来,携程旅行的“拿去花”产品因其灵活性和便捷性受到了不少用户的青睐。这个金融服务产品允许用户将账户内的资金转换为信用额度进行消费,极大地方便了用户的出行安排和临时消费需求。然而,对于一些用户来说,...
套花呗背后的灰色操作
花呗作为阿里巴巴生态中的信用支付工具,其资金流转的边界始终处于动态博弈中。部分用户通过虚构交易场景、伪造消费凭证等手段,将额度转化为可支配的现金。这种行为本质是利用平台风控系统的识别盲区,将信用额度转...
分付套现:玩法与平台选择
分付套现的核心在于对平台规则的精准利用,其本质是通过消费行为制造资金流动假象。不同平台的授信机制存在差异,例如部分平台对高频小额交易的容忍度高于单笔大额消费,这为套现提供了操作空间。商家可结合自身交易...
分期乐来速借钱 极速贷平台体验
近期,一款名为“分期乐出来极速借钱”的服务在市场上引起了广泛关注。这一借款平台的推出,旨在为用户提供更加便捷、快速的借款体验。从其页面设计来看,整个过程简洁明快,充分考虑到了用户的使用习惯与需求。首先...
拿去花高效提现技巧揭秘
近年来,许多用户倾向于使用各类信用消费产品来提高资金流动性。拿去花作为一种消费金融工具,在为用户提供便捷购物体验的同时,也提供了提现服务。然而,合理且合法地操作这项功能不仅能帮助用户灵活利用资金,还能...
谁在挑战社会契约?
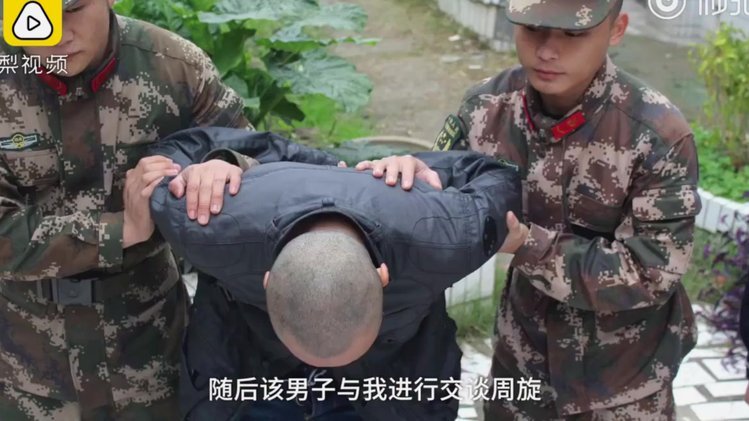
拒绝服役事件所折射的,远非简单的军事纪律违抗,而是一场涉及个体自我意志与宏大集体义务之间深刻张力的社会场域博弈。当王某飞等三人因拒绝履行现役义务而遭遇惩戒时,其核心问题已升格为对现代社会契约基础的质询...