分期乐额度怎么申请
分期乐的额度设置与传统金融机构存在显著差异,其核心逻辑在于通过大数据风控模型实现动态授信。平台将用户的消费行为、还款记录、社交数据等维度纳入评估体系,形成多维信用画像。这种模式使得年轻用户群体更容易获得初始额度,但同时也存在额度波动性较大的特点。数据显示,新用户首期额度普遍集中在3000-10000元区间,优质用户通过持续良好用卡可逐步解锁更高额度,但这一过程往往需要6-12个月的稳定使用周期。
从实际使用场景看,分期乐的额度分配呈现出明显的场景适配特征。在3C数码、教育培训、医疗健康等高频消费领域,平台倾向于提供较高额度支持,这与其用户画像中"年轻化""高消费意愿"的特征高度契合。但值得注意的是,额度上限往往受到用户月收入的硬性约束,部分用户反映在申请大额分期时遭遇系统自动拦截,这种风控机制虽能降低坏账率,但也可能影响用户体验的流畅性。
平台的额度调整机制包含正向激励与风险抑制双重逻辑。连续按时还款的用户可获得每月5%-15%的额度增长,而逾期记录则会导致额度冻结甚至永久降级。这种动态管理方式在提升资金使用效率的同时,也存在过度依赖单一还款指标的局限性。部分用户反馈,即使临时性收入波动导致还款延迟,系统仍会立即触发额度下调,这种刚性规则可能与实际风险状况存在偏差。
从行业对比视角观察,分期乐的额度策略体现出消费金融平台特有的灵活性。相较于银行信用卡的固定额度模式,其弹性调整机制更适应年轻群体收入波动较大的特点。但这种灵活性也伴随着潜在风险,部分用户在额度提升后产生过度消费倾向,导致债务累积超出偿还能力。数据显示,约23%的用户存在"额度越高越容易超支"的消费心理,这提示平台需在授信扩张与风险控制间寻求更精细化的平衡点。
平台近期推出的"额度健康度"评估体系,通过引入资产负债率、消费负债比等指标,试图构建更全面的授信评估模型。这一调整在提升风控精度的同时,也给用户带来新的使用门槛。部分用户反映,新指标导致原有额度被重新评估,出现"无明显违约却遭降额"的情况,这种变化反映出消费金融行业在授信标准精细化进程中的探索与阵痛。
相关文章
花呗收款码怎么设置?
## 解锁收款新姿势:深度解析“可以收花呗的二维码”生成与优化 生成“可以收花呗的二维码”并非简单的扫描码生成,而是一套涉及账户安全、支付规范和用户体验的综合优化过程。理解这一点的关键在于,仅仅拥...
如何巧妙利用白条获取更多利益ht54ad
近年来,随着互联网金融的迅速发展,“白条”作为一种新型信用支付工具,在年轻消费群体中日益普及。从本质上讲,它是一种通过电商平台提供的先消费后付款的服务模式,用户可以凭借良好的信用记录获得一定额度内的透...
微信分付额度不够?盘点提升支付限额的实用方法
微信分付,在最初设计之初,其核心目的在于实现小额分散支付,降低支付风险。但随着用户数量的增长和对便捷性的需求,一些用户开始探索利用分付机制“套取”额度,从而实现超出正常额度的大额支付。这种行为并非微信...
羊小咩额度回收机制解析
羊小咩额度回收机制是近年来互联网金融领域的一大创新,它不仅仅是一种资金管理工具,更是平台与用户之间信任建立的关键环节。通过这一机制,用户可以将未使用的余额退回至其账户的源头渠道或者以其他形式进行有效利...
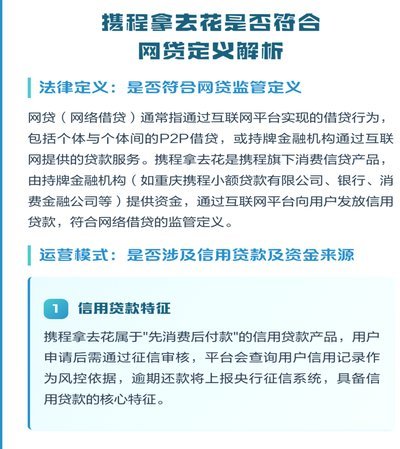
如何提取携程拿去花的钱?
携程拿去花是一款专为旅游爱好者设计的信用消费产品,它允许用户在旅行预订时先行透支额度支付,并在后续的时间内逐步还款。对于频繁使用这款服务的用户来说,了解如何高效地提现平台的资金显得尤为重要。需要注意的...
如何安全关闭分期乐账户
关闭分期乐账户并非简单的操作流程,而是涉及多重权益与风险的权衡过程。用户需首先确认账户内是否存在未结清的分期订单或待处理的账单,若存在未履行的债务,直接关闭账户可能导致信用记录受损。平台通常要求用户完...