分付提现需付费吗?揭秘手续费真相
分付提现手续费的现象,并非单纯的“方便”,而是一个反映了金融服务体系中多种复杂因素相互作用的结果。在传统金融场景下,提现手续费是银行或支付平台为了覆盖处理交易、维护网络安全等运营成本而产生的。然而,随着数字支付的迅猛发展,特别是第三方支付平台的崛起,用户对便捷性的需求日益增加,也催生了“分付”模式的出现。这种模式的核心在于,提现手续费并非由单一平台承担,而是由发起提现的账户和接收账户共同分摊。这背后暗含的逻辑是,双方都受益于提现交易本身,因此共享风险和成本。这种分摊机制在一定程度上减轻了单一平台承担全部费用的压力,也让用户在追求快速、便捷提现的同时,减轻了部分交易成本的负担。然而,需要明确的是,分付提现并不意味着完全免除手续费,它只是将手续费的承担方式从单一平台转移到了双方,并根据协议或平台规则进行了细致的计算和分配。
要理解分付提现是否“手续费”,关键在于分析其本质。传统意义上,提现手续费是支付平台作为服务提供者对其运营成本的合理收费。而分付提现模式下,双方的费用承担更多地体现为一种“交易收益”的分配。平台仍然承担着核心的支付处理、风险控制、技术支持等成本,并且通常会收取一部分“服务费”或“交易费”。分付的“手续费”部分则更多地基于双方的交易量、账户类型、提现频率等因素进行了计算,从而实现风险和成本的合理分摊。这种划分并非简单的费用征收,而是一种基于价值共享的协作模式。一个重要的考量点在于,不同平台的机制不同,分付比例也可能因此差异很大,用户在选择平台时,需要仔细了解其费用结构,避免因不透明的费用设置而产生不必要的损失。
从市场竞争的角度来看,分付提现模式也加速了支付平台的同质化竞争。为了吸引用户,各大平台纷纷推出各种“免手续费”或“低手续费”的活动,并引入分付提现机制。这种机制的推广,一方面降低了用户的使用门槛,另一方面也促使平台更加注重交易量的增长。然而,这种增长往往是以牺牲平台自身的运营成本为代价的。因此,平台需要找到一种可持续的运营模式,既能满足用户对便捷性的需求,又能确保自身的盈利能力。单纯依靠分付提现来降低手续费,可能会导致平台运营成本过高,最终影响服务的质量和稳定性。理想的模式应该是平台、用户和支付工具之间形成一种良性循环,共同维护金融服务的健康发展。
此外,分付提现机制也带来了新的风险管理挑战。在传统提现模式下,银行或支付平台对风险承担的主体是单一的。而分付提现下,风险分散到双方,增加了监管的复杂性。例如,如果一方存在欺诈行为,如何确定责任主体,如何进行赔偿?这些问题都需要建立完善的法律法规和监管机制来加以解决。同时,平台也需要加强对用户行为的监控,及时发现和处理潜在的风险。分付提现模式的推广,需要与相应的风险管理措施并肩发展,才能真正实现安全、便捷的支付服务。未来的趋势可能在于,更加精细化的风险定价,以及基于用户信用评估的费用分配,从而实现更加公平、合理的交易成本分摊。
相关文章
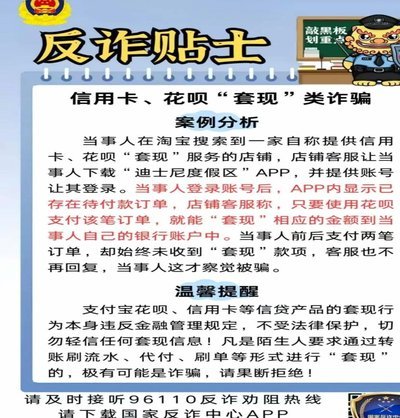
花呗套现还款,影响有多大?
在现代经济环境下,信用消费已经成为了一种普遍的购物方式。花呗作为一种便捷的支付工具,在用户中享有很高的普及率。然而,有些人可能会产生疑问:“花呗套出来还花呗有影响吗?”这个问题涉及到了信用管理、还款能...
开通花呗收款码,轻松实现信用支付收款
在移动支付领域,花呗作为支付宝旗下的信用消费产品,已经成为用户日常购物的重要工具。然而,对于商家而言,如何将花呗应用于收款环节,不仅涉及到技术操作,还关系到用户体验和支付效率的提升。 首先,开通支持...
分期乐贷款平台正规吗
分期乐平台自成立以来,凭借其便捷的分期购物服务赢得了广大年轻消费者的青睐。然而,关于它是否属于正规贷款平台的讨论从未停歇。从法律角度来看,分期乐是经过中国银保监会批准的合法金融机构,其业务运营严格遵循...
分期乐:靠谱吗?风险怎么避?
分期乐算是正规平台,这个问题的答案并非简单地用“是”或“否”来定义。它更像是沿着一个连续谱进行判断,取决于你对“正规”本身的理解和对风险承受能力的评估。 从官方资质上看,分期乐拥有合法运营许可证,并...
得物佳物分期提现方法指南
得物App的佳物分期功能为消费者提供了一种灵活的购物方式,允许用户先享受购买商品的乐趣,而后通过分阶段还款来缓解一次性支付的压力。对于那些已经完成全部分期付款并且 首先,必须确保在佳物分期下已无未结...
花呗使用指南:如何平衡消费与还款
花呗作为支付宝生态中的信用支付工具,其使用逻辑已超越单纯的资金流转功能。在消费场景中,用户常通过"先享后付"模式实现即时消费,但这种便利性背后暗含着消费行为的重构。当用户说出"花呗怎么说"时,实质是在...