转转分付:如何提升额度?
转转平台的分付功能本质上是依托用户信用体系的金融工具,其核心逻辑在于通过交易行为积累信用额度。平台通过算法对用户历史交易数据、支付记录、账户活跃度等维度进行动态评估,最终生成可使用的分付额度。这种机制...
微信分付额度使用指南:合规消费与科学还款规划
微信分付是一种信用支付产品,用户通过芝麻信用评估后可以获得相应的额度,在消费时可以先享后付。然而,“套现”这一行为并非指合法操作,而是指未经平台允许的私下交易或不正当手段获取资金的行为。在讨论如何“用...
分付套现限额:动态调整与影响因素
分付套现的实际额度受多重变量影响,核心取决于平台风控模型对用户信用资产的评估。以支付宝花呗为例,单笔套现金额通常受限于账户的授信额度与历史行为数据。当用户连续三个月保持按时还款且无逾期记录,系统可能动...
微信分付额度:如何更聪明地用?
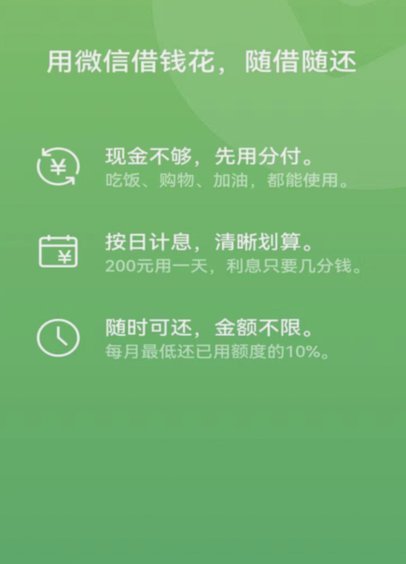
分付额度,作为微信支付赋予用户的灵活消费空间,其妙用程度直接影响到日常生活的便捷性和潜在的财务优化。许多用户拿到分付额度后,常常陷入困惑:是直接清空用于购物,还是精打细算地进行规划?从策略上看,分付额...
分付怎样出帐
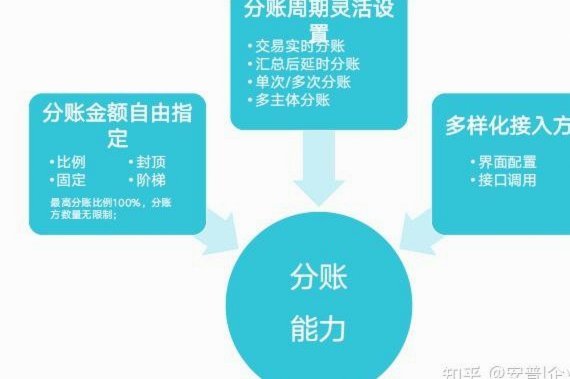
在现代金融体系中,“分付”作为一种灵活的支付与资金管理方式,逐渐成为个人和企业财务管理中的重要工具。所谓“分付出帐”,是指将一笔或多笔资金按照预先设定的比例或金额分配到不同的账户或用途中。这种操作看似...
微信分付额度不够?盘点提升支付限额的实用方法
微信分付,在最初设计之初,其核心目的在于实现小额分散支付,降低支付风险。但随着用户数量的增长和对便捷性的需求,一些用户开始探索利用分付机制“套取”额度,从而实现超出正常额度的大额支付。这种行为并非微信...