分期乐协商延期还款征信影响
分期乐协商延期还款与个人征信受到影响的关联并非绝对简单,而是一个需要仔细权衡的复杂问题。首先,需要明确“协商延期还款”本身就意味着与金融机构存在一种互动,这本身就可能对征信产生一定负面影响。协商过程通...
分期乐额度有却借不出的原因
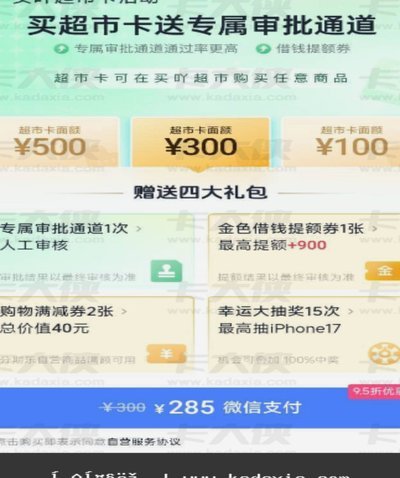
分期乐有额度借不出来,往往是多重因素交织的结果。首先,审核机制的严格性不容忽视。平台为了控制风险,会对用户进行全面评估,包括收入状况、信用记录、借贷历史等。如果用户的综合评分未达标,即使拥有额度,也可...
分期乐额度冻结一个月?这样做恢复信用更快效
面对分期乐额度被冻结一个月的情况,用户可能会感到困惑甚至焦虑。首先需要明确的是,这种情况通常不是随机发生的,而是由平台根据用户的信用状况和还款记录作出的调整。常见的原因包括但不限于逾期未还、频繁操作等...
分期乐购物额度谁能轻松获取
分期乐(Buy Now, Pay Later,BNPL)的普及为消费者提供了极大的便利,同时也让金融机构在风险管理和额度授予方面面临着独特的挑战。要理解“谁能套分期乐购物额度”,关键在于识别影响审批的...
分期乐延期协商指南
分期乐协商延期还款的核心在于精准把握平台规则与自身财务状况的平衡点。用户需在逾期前主动发起协商,而非被动等待催收。平台系统会根据用户历史信用评分、当前负债率及还款意愿综合评估延期可行性,建议优先选择分...
分期乐套现:套路与风险
分期乐,以其灵活的分期付款服务,吸引了众多消费者。然而,围绕着“如何将分期乐的购物额度套现”的讨论从未停止。这种需求背后,往往隐藏着资金周转困难、急需现金流,甚至是不良消费习惯等问题。从技术上说,直接...
分期乐资金周转风险解析
分期机制的本质,绝非简单的资金周转工具,而是一套基于信用透支和未来现金流预期的金融模型。当讨论所谓的“分期乐get套现”时,必须首先解构这个概念的内在矛盾:用非实时的、基于信贷的未来义务,去完成当前的...
提升分期乐额度的技巧
分期乐的额度看似一个固定的数字,但实际上它是一个动态变化的数值,与其说是“套出来”,不如说是通过合理利用平台规则和个人信用状况进行精细调控。 很多用户会误以为额度是死板的,只能被动等待平台放款,其实...
分期乐如何提升信用评分
分期乐的用户行为数据体系构建了动态信用评估模型,其核心逻辑在于通过多维数据维度重构用户画像。平台不仅依赖传统征信报告,更深度挖掘消费频次、还款规律、设备使用习惯等非结构化数据,这些数据经算法处理后形成...
分期乐分期怎么取消?一步到位解决!
随着越来越多的年轻人选择通过分期付款的方式来满足自己的消费需求,了解如何正确管理和调整这种消费方式变得尤为重要。当你使用分期乐进行购物后发现当前的还款计划不再适合自己时,关闭分期功能成为了许多人的迫切...