如何在1688实现先发货后付款?
1688的底层逻辑是基于支付担保的B2B交易机制,其核心功能是“先款后货”的资金监管。从平台架构层面来看,并不存在一个名为“先发货后付款”的功能插件或设置选项。如果单纯寻找这种模式,实际上是在挑战平台预设的风险控制机制。所谓的“先发货后给钱”,其本质并非改变交易流程,而是通过建立买卖双方之间的“信用溢价”来重构支付节点。这意味着,这种操作的实现路径不在于寻找某种功能按钮,而在于通过长期的交易数据、订单规模以及供应链粘性,驱动供应商从“担保交易”转向“信用交易”。
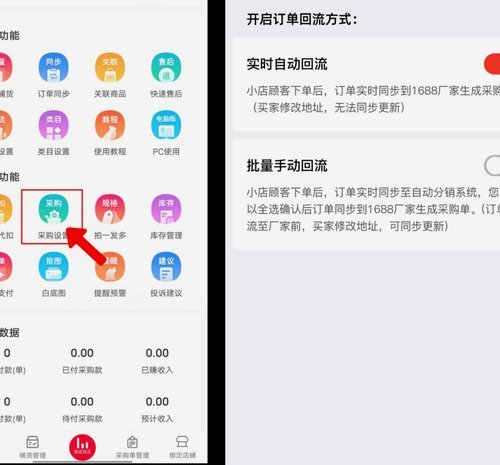
实现这种“账期交易”的操作核心在于“分阶段支付”的谈判策略。对于新建立的合作关系,直接要求全额后付几乎是不可能的,务实的操作路径是采用“小额定金+验收后尾款”的模式。首先,通过小批量试单建立基础信任,并在沟通记录中明确约定货到验收后的结算时间。随着订单金额的递增和回款周期的稳定,逐步向供应商提出“月结”或“按季度结算”的需求。这种操作的逻辑是从“资金控制权”向“信用控制权”的迁移,需要利用1688上的验厂数据、交易额、回头客比例等平台指标作为谈判筹码,证明你的采购规模足以覆盖供应商的资金占用成本。
深入探讨这种操作背后的风险博弈。对于采购方而言,先拿货意味着对产品质量和物流时效的掌控力增强,但也面临着供应商可能通过“货不对板”进行变相索赔的隐性风险。对于供应商来说,先发货是将资金风险直接暴露在供应链下游。因此,成熟的采购商不会单纯依赖口头承诺,而是会寻找那些具备“深度供应链整合能力”或“品牌化运营能力”的工厂。这类工厂通常拥有更规范的财务流程和更强的抗风险能力,在面对长期、稳定且具备规模效应的订单时,更愿意接受带有一定账期性质的结算方式,前提是你的采购行为能为其带来确定的利润增量。
进阶的玩法在于利用1688生态内的信用体系进行资产化。虽然平台不直接提供信用赊销,但优质采购商可以通过维护自己的“采购信誉度”来获取更优的交易条款。操作上,你需要有意识地经营交易记录,包括极高的准时结算率、低退换货率以及高频的订单回购率。当你能证明自己是一个“低风险、高价值”的采购主体时,供应商才会愿意将结算节点的控制权让渡给你。这种从“支付驱动”到“信用驱动”的转变,才是真正解决“先发货后给钱”这一难题的商业本质。
相关文章
分期乐礼品卡套现:暗涌金融风险
### 分期乐礼品卡余额套现:一场暗流涌动的金融游戏 #### 1. **套现的本质:资金流转的“灰色地带”**分期乐作为消费金融领域的新兴力量,其礼品卡余额套现行为本质上是一种资金流转的“再分配”...
羊小咩平台如何通过分期购物实现借钱效果
羊小咩,作为一家专注于服务特定人群的消费分期平台,其借贷模式并不像传统网贷那样直接提供现金贷款。用户通过羊小咩主要实现的是“分期购”,即在平台上选择商家提供的商品,然后通过羊小咩提供的分期付款服务,将...
花钱的陷阱:理性套用之道
资源分配的心理机制往往隐藏着人性的博弈场域。当个体面对"拿去花"的决策时,潜意识中会启动两种截然相反的驱动力:即时满足的冲动与长远价值的权衡。神经经济学研究显示,大脑的伏隔核在消费决策中扮演关键角色,...
得物App现金账户怎么找
在得物App中,现金账户的具体位置可能会因版本更新或功能调整而有所变化,但通常可以通过以下步骤找到:首先,在App的主界面中找到“我的”选项,进入个人中心。随后,在个人中心页面上,您会看到与钱包相关的...
微信分付额度怎么用?提现功能不存在
微信分付是一种基于信用的金融服务产品,它允许用户根据自身的信用情况获得一定的信用额度。然而,许多用户会好奇如何将这些额度提现出来。实际上,微信分付设计的主要目的是为用户提供便捷的小额消费金融服务,并未...
分期乐额度查询:动态调整与信用影响
分期乐的购物额度查询,远不止一个简单的数字。它背后蕴含着复杂的风险评估和用户行为分析。从我的经验来看,分期乐的额度并非一成不变的,而是会随着时间的推移,并受到多种因素的影响,成为一个动态调整的过程。最...