美团月付秒付提现技巧
美团月付的现金转换逻辑建立在信用额度与支付场景的交叉点上,其核心在于通过平台生态的流量沉淀实现价值转化。用户在使用月付时积累的消费数据,会形成动态信用评估模型,这种模型不仅影响额度上限,更决定了提现效率。秒付功能的本质是将信用资产转化为即时可用的流动性,但需注意其与传统提现的差异——前者依赖实时交易流水的验证,后者则依赖账户余额的直接提取。这种机制设计使得秒付在特定场景下具备更高的资金周转率,但同时也对用户的消费行为提出更严格的合规要求。
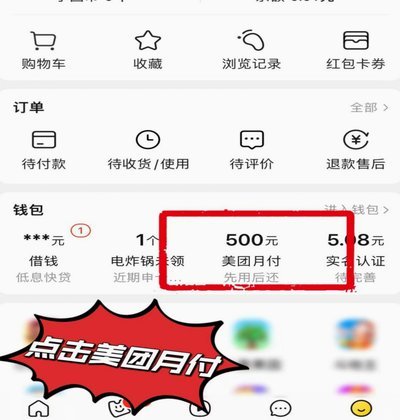
平台方通过算法对用户的支付频率、消费品类、还款记录等维度进行多维打分,最终确定秒付的触发阈值。当用户连续完成多笔符合预设模型的交易后,系统会自动释放部分额度作为秒付功能。这种动态授信机制与传统提现存在本质区别,前者是基于行为数据的实时授信,后者则是静态余额的直接提取。值得注意的是,秒付功能的可用额度通常与用户账户的信用分挂钩,而非单纯的月付额度,这种设计既保障了资金安全,也提升了资金使用的灵活性。
在实际操作中,秒付功能的使用存在明显的场景限制。例如,当用户在美团生态内完成高频次的小额支付后,系统会优先将部分额度转化为秒付可用资金,但这种转化并非即时完成,而是需要经过多轮风控校验。平台方通过设置提现限额、审核周期和手续费等参数,平衡用户体验与风险控制。对于用户而言,理解这些参数的设置逻辑至关重要,因为它们直接决定了秒付功能的实际可用性与资金到账速度。
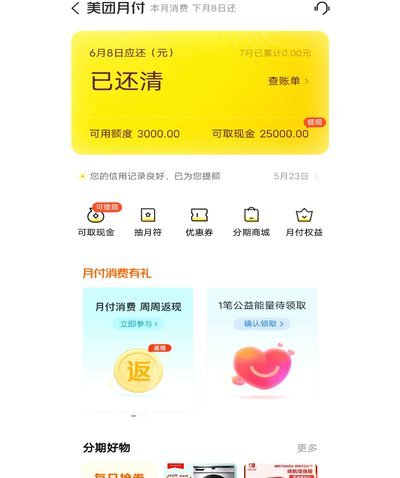
替代方案的选择往往取决于用户的资金需求场景。对于需要快速周转的用户,可以通过绑定第三方支付工具实现间接提现,但这种方式可能涉及额外的手续费和资金延迟。而对追求资金安全性的用户,选择传统的提现功能可能更为稳妥,尽管其到账时间相对较长。平台方也在不断优化这两种模式的衔接,例如通过引入智能分账系统,让用户在不同资金形态之间实现更高效的转换。这种生态系统的完善程度,直接影响着用户在资金管理上的选择空间。
相关文章
警惕微信分付套现风险
微信分付的本质是一种社交信任机制,它建立在用户间互助和互信的基础上。然而,这种信任机制也存在着被利用的风险。试图“套”出微信分付的钱并非一件简单的事,因为微信平台本身设有诸多安全保障措施,例如资金监管...
微信分付钱被刷走怎么办
微信分付钱被刷走,这对于经常使用微信进行日常交易的人来说,无疑是一件令人沮丧和信任危机的事情。要理解这个问题,不能仅仅停留在“钱没了”的层面,而需要深入分析其背后的技术、风险以及更广泛的生态问题。微信...
分期乐额度取现合作商家解析
随着金融科技的迅速发展,越来越多的年轻人选择通过各种便捷的金融工具来满足日常消费和紧急资金需求。分期乐作为其中的一员,在年轻消费者群体中获得了较高的认可度,尤其是其提供的额度取现服务更是广受好评。然而...
分付套现:玩法与平台选择
分付套现的核心在于对平台规则的精准利用,其本质是通过消费行为制造资金流动假象。不同平台的授信机制存在差异,例如部分平台对高频小额交易的容忍度高于单笔大额消费,这为套现提供了操作空间。商家可结合自身交易...
1688先采后付:信用账期如何精准管理?
1688的“先采后付”机制本质是供应链金融中账期管理的数字化延伸,其核心在于通过数据化信用评估重构交易流程。平台通过整合买家历史交易数据、履约记录、行业口碑等维度,构建动态信用模型,将传统“先付款后发...
花呗兑现商家操作指南
花呗兑现并非简单的将花呗余额转换为现金,它涉及商家与支付宝平台之间的合作模式,以及由此产生的交易费用、风险控制、用户体验等多个层面的复杂考量。对于 建立花呗兑现机制并非如同接入其他支付方式般简单,支...