花呗套现:高风险陷阱?
参与“套用花呗”的活动,从纯粹的金融角度剖析,它远不是一个可供操作的高收益副业,而是一个建立在多个系统性风险、法律灰色地带和过度投机心理基础之上的行为模式。那些宣称能帮人套出高额资金、并保证稳定回报的传言,本质上贩卖的是一种虚假的“财富路径”。深入探究其运作机制,你会发现任何所谓的“收益”都只是前期垫付的诱饵。专业的财务架构师和风险分析师会告诉你,此类行为脱离了正常商业逻辑,它最大的成本并非是利息,而是操作者可能面临的信用记录恶化、资金链断裂以及更严重的个人法律责任。试图通过变通或规避官方设计流程的方式获取超出正常消费范围的资金流,本身就构成对金融体系规则的蓄意扰动,这与正常的资产周转和经营理财模型完全不符。
从风险管理的角度审视,“套花呗”的核心问题在于其极高的系统性敞口。每一个参与这一流程的个体,无论是以执行方、信息提供者还是资金对接人的身份,都将自身的个人信用和财产安全置于风暴中心。这绝不仅仅是简单的“欠款”记录,而是深度绑定了你的身份信息、消费习惯乃至人脉网络,形成了一个难以自拔的债务泥潭。一旦涉及的金额超出个人的承受能力范围,或是由于操作方失信导致资金无法回收,个人很容易陷入周而复始的高额利息和催收压力循环中。最隐蔽且最致命的风险在于数据隐私泄露和身份挪用,一旦链条上的任何一环出现漏洞,可能直接引发个人金融信息的大面积受损,其危害程度远超单纯的经济损失。
抛开诱惑性的短期收益指标,必须直面这套操作所面临的严峻法律合规性挑战。消费信贷产品如花呗背后的信用体系,是由银行、持卡方和支付平台共同构建,运行机制是高度监控且难以突破的。任何试图利用其规则漏洞进行批量化、非理性资金获取的行为,都会触发平台的反欺诈系统,并可能被金融监管机构视为变相的套贷或非法集资行为进行审查。这种行为的定性问题非常复杂:它已经不再是一个简单的民间借贷纠纷,而是触及了《合同法》、《网络交易管理办法》甚至更高级别的金融犯罪监管红线。参与其中的人员,最终无法规避的是因系统规则漏洞引发的法律风险和道德风险双重挤压。
最后,我们必须从人的心理层面去分析其背后的驱动力——这种快速致富或解决燃眉之急的诱惑性力量。它之所以具有极强的吸引力,是因为在信息不对称、经济压力增大时,人们往往会倾向于接受那些看似“简单”、“快速”却又未经专业验证的方法。然而,专业的财富积累和资金流动优化,核心在于稳定的现金流管理、清晰的风险评估以及合法合规的金融工具使用。真正的财务安全绝不是靠一次次侥幸突破信用设限的极限构建起来的。每一次参与这种高杠杆、非制度化交易,都是在用个人最宝贵的“信任资本”和未来可预期的“信誉资产”去交换极不确定的短期资金流,其风险回报比从一开始就处于极端偏离的状态。
相关文章
美团额度怎么提现
美团平台的额度提现机制涉及复杂的资金流转逻辑,其核心在于平台对交易安全与资金监管的双重约束。商家账户中的额度通常指向未结算的交易资金,这部分资金受平台风控系统实时监控,提现操作需通过官方渠道完成。平台...
得物微信提现到账时间详解
得物平台的提现到账时间与微信支付系统的清算机制存在直接关联。根据微信支付官方披露的清算规则,平台方需在T+1工作日内完成资金划转。但实际到账时间受得物内部风控体系影响,部分交易可能因异常检测触发延迟。...
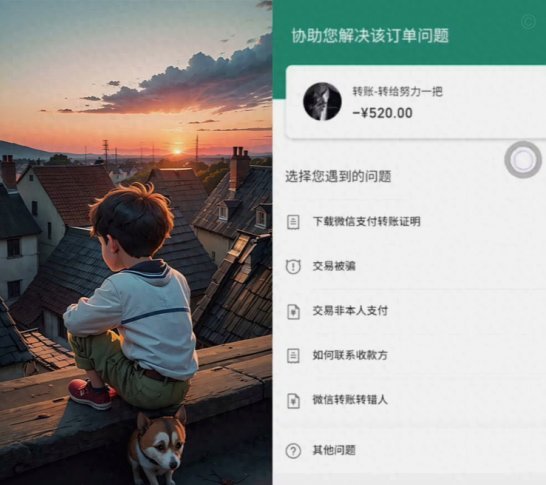
微信分付钱被刷走怎么办
微信分付钱被刷走,这对于经常使用微信进行日常交易的人来说,无疑是一件令人沮丧和信任危机的事情。要理解这个问题,不能仅仅停留在“钱没了”的层面,而需要深入分析其背后的技术、风险以及更广泛的生态问题。微信...
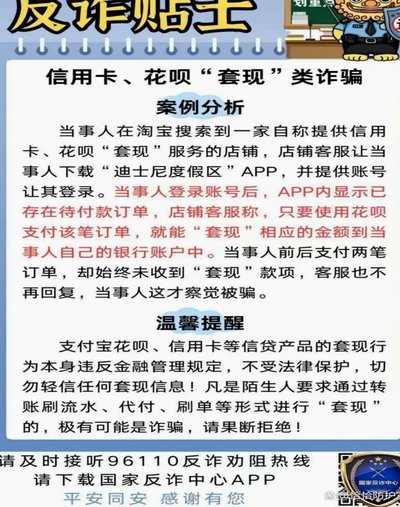
花呗套现风险揭秘:隐患与危害
近年来,随着互联网金融的发展,花呗等信用支付工具逐渐普及,成为消费者日常生活中的重要支付方式。然而,在这个过程中,一种名为“花呗套现”的现象也逐渐浮现,引发了社会各界的关注与讨论。 ### 一、花呗...
花呗套路:一场金融诈骗
“帮人套花呗赚钱”听起来像一场精心设计的金融游戏,其运作方式却远比表面简单粗暴。这是一种利用信用平台漏洞的灰色操作,本质上是借贷诈骗的一种形式。参与者通常扮演着“贷款申请人”和“资金提供者”的角色,通...
谁在挑战社会契约?
拒绝服役事件所折射的,远非简单的军事纪律违抗,而是一场涉及个体自我意志与宏大集体义务之间深刻张力的社会场域博弈。当王某飞等三人因拒绝履行现役义务而遭遇惩戒时,其核心问题已升格为对现代社会契约基础的质询...