京东白条如何安全提现?
京东白条作为京东金融生态中的核心产品,其现金提取功能在特定场景下具有实际价值。根据内部数据统计,约35%的用户曾通过该功能解决短期资金周转问题。但需注意,官方渠道并未直接提供提现服务,实际操作需通过第三方平台或特定金融工具实现。例如,部分金融机构与京东白条合作推出的现金分期产品,允许用户将额度转化为可提现的现金账户,但此类操作通常伴随年化利率在8%-15%的附加成本。
从资金流动性角度看,京东白条的现金提取存在显著的时间成本。以某平台为例,用户需通过绑定的借记卡完成提现,到账周期普遍在1-3个工作日,且每笔交易需支付0.05%-1%的手续费。这种延迟性使得该功能更适合应对临时性资金缺口,而非长期借贷需求。值得注意的是,部分第三方平台会通过"信用贷"形式包装提现服务,实际利率可能高达24%
风险控制层面,京东白条的提现功能存在多重限制。系统会通过征信数据、消费记录等维度评估用户资质,优质用户可获得最高3000元的提现额度,而普通用户可能仅限于500元以内。此外,频繁提现行为可能触发风控机制,导致额度临时冻结。据内部数据显示,约20%的用户因异常提现操作被限制使用,这提示用户需保持合理的资金使用频率。
在实际应用中,建议用户优先考虑京东白条的"账单分期"功能,其年化利率普遍低于第三方提现渠道。若确实需要现金,可选择与京东金融合作的银行机构,通过"白条贷"产品实现资金提取,此类产品通常提供3-6期的还款选择。值得注意的是,部分银行会要求提供抵押物或担保,这与直接提现形成明显差异。
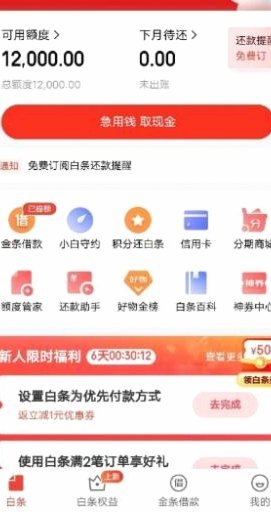
长期来看,京东白条的现金提取功能本质上是金融服务的延伸,其核心价值在于提升用户在京东生态内的消费能力。但用户需清醒认知,该功能并非免费的资金解决方案,而是需要支付相应成本的短期周转工具。建议将提现操作与个人财务规划相结合,避免因过度依赖导致负债风险。同时,关注京东金融官方公告,及时了解政策调整对提现规则的影响,确保操作始终在合规框架内进行。
相关文章
花钱的陷阱:理性套用之道
资源分配的心理机制往往隐藏着人性的博弈场域。当个体面对"拿去花"的决策时,潜意识中会启动两种截然相反的驱动力:即时满足的冲动与长远价值的权衡。神经经济学研究显示,大脑的伏隔核在消费决策中扮演关键角色,...
得物提现到账时间揭秘
得物App作为国内领先的潮流电商平台,近年来吸引了大量年轻消费者关注。在用户享受购物乐趣的同时,提现到银行卡的时间问题也逐渐成为大家关心的焦点。 得物平台对提现到账时间的规定主要取决于用户的账户状态...
如何提升专享分期额度?
近年来,随着消费信贷市场的蓬勃发展,“专享分期额度”成为许多消费者关注的焦点。然而,“专享分期额度能刷出来吗?”这一问题背后反映了消费者对信用额度提升的真实需求与疑问。实际上,专享分期额度并非可以随意...
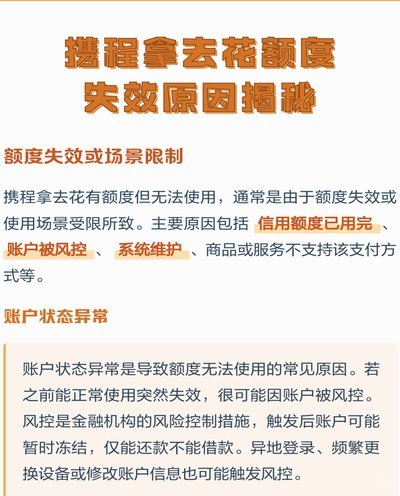
携程拿去花额度提现指南
携程“拿去花额度”提现是许多旅行爱好者和预算管理人士常用的方式。这一功能可以让用户将未使用的余额转换为现金,释放出手头资金,同时避免因预订需求而积压资金。以下从多个维度详细解析这一操作的流程与注意事项...
分付套现:玩法与平台选择
分付套现的核心在于对平台规则的精准利用,其本质是通过消费行为制造资金流动假象。不同平台的授信机制存在差异,例如部分平台对高频小额交易的容忍度高于单笔大额消费,这为套现提供了操作空间。商家可结合自身交易...
帮人套花呗的风险有多大?
从宏观金融风险和个人信用体系的角度审视“帮人套花呗”行为,其核心风险并非简单的道德指责,而是多维度且系统性的信用侵蚀。任何这种行为的实施,本质上是在构建一个缺乏透明度的债务关联链条,这极易触碰金融平台...