花呗“套钱”:消费陷阱揭秘
### 花呗套钱:一种消费行为背后的灰色地带
近年来,花呗作为一种消费信贷产品,因其操作简便、使用灵活的特点,受到了广泛欢迎。然而,某些用户会利用花呗进行所谓的“套钱”行为,即通过反复使用花呗进行消费,然后在账单日之前还款或退回商品,借此获取一定的现金流。这种行为在一定程度上规避了花呗的设计初衷,也引发了关于金融监管与用户权益保护的讨论。
### “出账单”:揭示花呗套钱行为的关键步骤
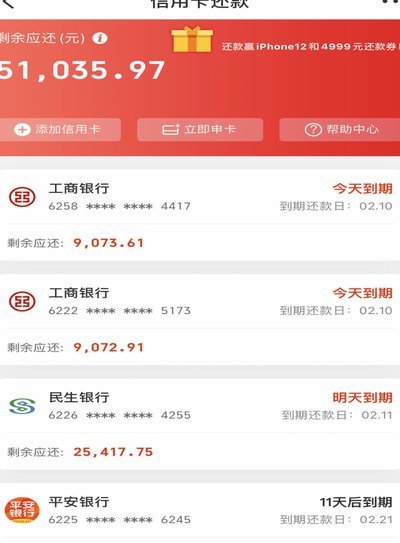
出账单是用户了解自己花呗使用情况的重要环节。通过花呗APP,用户可以查看每一笔消费记录和相应的账单。在出账单之前,用户可能会通过各种方式频繁使用花呗进行消费,然后在账单日之前通过退款或其他方式将款项退回自己的账户。出账单之后,用户可以直观地看到当月的消费总额和还款金额,这一步骤对于揭示花呗套钱行为的真相至关重要。如果发现大量消费记录和小额退款记录,可能就需要注意是否存在套钱行为。
### 监管与防范:构建健康消费生态
对于金融机构和监管部门而言,加强对花呗套钱行为的监管和防范显得尤为重要。一方面,金融机构可以通过优化系统设置,提高风险识别能力,及时发现并阻止异常交易;另一方面,监管部门需要加强对消费金融市场的监管,规范市场秩序,保护消费者的合法权益。同时,金融机构和用户双方也应提高风险意识,合理使用信用消费工具,避免陷入不良的消费陷阱。
总之,“花呗套钱”现象反映了消费信贷产品在实际应用中可能存在的问题和挑战,而“出账单”则是揭示这些行为的关键环节。通过加强监管和用户教育,可以构建更加健康、透明的消费金融生态环境。
相关文章
轻松提现,信用额度变现金神器
随着金融科技的发展,各类金融服务应用层出不穷,“分付提现app”作为一个新兴的金融工具,为用户提供了便捷的资金流动性解决方案。该类应用通常允许用户将通过蚂蚁金服旗下支付宝账户积累的信用额度转换为现金。...
微信分付额度怎么用?提现功能不存在
微信分付是一种基于信用的金融服务产品,它允许用户根据自身的信用情况获得一定的信用额度。然而,许多用户会好奇如何将这些额度提现出来。实际上,微信分付设计的主要目的是为用户提供便捷的小额消费金融服务,并未...
花呗秒套平台被取消了吗?
近年来,随着互联网金融的快速发展,许多创新支付平台如雨后春笋般涌现,其中花呗秒套因其便捷性和高效率一度成为了众多消费者青睐的选择。然而,在监管机构对金融行业加强规范的大环境下,一些违规运营或存在潜在风...
携程拿去花额度提现指南
携程“拿去花额度”提现是许多旅行爱好者和预算管理人士常用的方式。这一功能可以让用户将未使用的余额转换为现金,释放出手头资金,同时避免因预订需求而积压资金。以下从多个维度详细解析这一操作的流程与注意事项...
分付套现:玩法与平台选择
分付套现的核心在于对平台规则的精准利用,其本质是通过消费行为制造资金流动假象。不同平台的授信机制存在差异,例如部分平台对高频小额交易的容忍度高于单笔大额消费,这为套现提供了操作空间。商家可结合自身交易...
拿去花高效提现技巧揭秘
近年来,许多用户倾向于使用各类信用消费产品来提高资金流动性。拿去花作为一种消费金融工具,在为用户提供便捷购物体验的同时,也提供了提现服务。然而,合理且合法地操作这项功能不仅能帮助用户灵活利用资金,还能...