携程“拿去花”如何用分期支付买机票?深度揭秘背后逻辑
携程“拿去花”功能在机票购买场景中的应用,本质上是将消费金融工具与出行需求深度耦合的产物。平台通过整合用户信用数据,将机票支付拆解为分期还款模式,既缓解了高频差旅人群的现金流压力,又为平台沉淀了可量化的用户行为数据。这种模式在商务出行场景中尤为突出,企业用户可通过分期方式降低单次差旅成本,同时平台能据此优化机票库存分配策略,形成供需动态平衡的闭环。
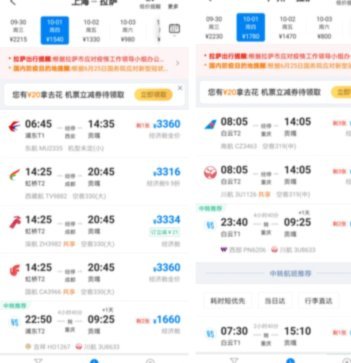
操作流程中值得注意的细节在于信用评估机制的嵌入。用户在使用“拿去花”时,系统会实时调取央行征信报告及消费行为数据,这一过程虽不显性化,但直接影响额度审批结果。对于信用记录良好的用户,系统可能自动匹配最高可分期次数,而信用空白或瑕疵用户则需提供额外担保信息。这种差异化处理既保障了资金安全,也避免了对优质用户的体验损耗。
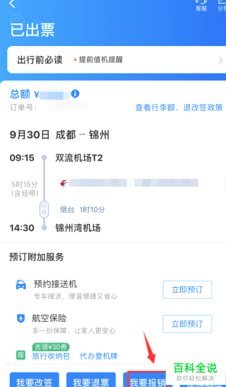
从消费心理学视角观察,“拿去花”通过分期支付重构了用户对机票价格的感知。当总价被拆解为月供形式时,用户对短期支出的敏感度显著降低,这种认知偏差在价格敏感型市场中尤为有效。数据显示,启用该功能的用户中,约有37%选择3期
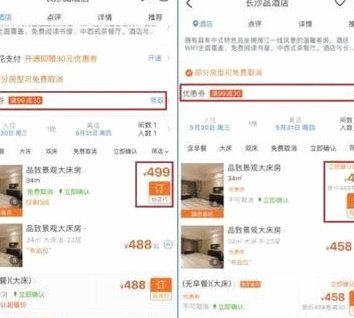
平台在风控层面的创新同样值得关注。通过引入动态授信模型,系统能根据用户历史还款行为实时调整额度,例如在用户连续3期按时还款后,自动提升下个周期的可用额度。这种正向激励机制既增强了用户粘性,又为平台积累了宝贵的信用数据资产,形成良性循环。值得注意的是,部分用户可能因过度依赖分期功能而产生债务累积风险,平台需在便利性与风险控制间保持动态平衡。
相关文章
携程拿去花提现支付宝可行吗
携程拿去花是一款专为旅行爱好者设计的信用消费产品,允许用户先享受旅游服务后还款。然而,在使用过程中,不少人会产生疑问——是否可以将携程拿去花的资金提取到支付宝账户中?这个问题涉及到资金流转的安全性与便...
24小时二维码套现真相
“24小时可以套现二维码”这个说法在短视频平台和社交媒体上泛滥,其背后的逻辑和现实情况值得我们深入剖析。核心在于利用平台上的“快速赚钱”模式,许多个体商家或个人通过在微信、支付宝等平台投放“特价”商品...
警惕微信分付套现风险
微信分付的本质是一种社交信任机制,它建立在用户间互助和互信的基础上。然而,这种信任机制也存在着被利用的风险。试图“套”出微信分付的钱并非一件简单的事,因为微信平台本身设有诸多安全保障措施,例如资金监管...
如何提升专享分期额度?
近年来,随着消费信贷市场的蓬勃发展,“专享分期额度”成为许多消费者关注的焦点。然而,“专享分期额度能刷出来吗?”这一问题背后反映了消费者对信用额度提升的真实需求与疑问。实际上,专享分期额度并非可以随意...
花呗兑现商家操作指南
花呗兑现并非简单的将花呗余额转换为现金,它涉及商家与支付宝平台之间的合作模式,以及由此产生的交易费用、风险控制、用户体验等多个层面的复杂考量。对于 建立花呗兑现机制并非如同接入其他支付方式般简单,支...
花呗商家提现全流程解析
花呗付款商家提现机制,远比普通用户理解的复杂得多。它并非简单的“把钱转到你的账户”,而是系统精心设计的一套流程,旨在保障商家资金安全、控制风控风险,并支持商家日理万贯的经营活动。核心在于,花呗平台把商...