便荔卡资金流转的新路径探索
这类非官方的资金变现需求,本质上是对现有金融体系流动性和可支配性的一次结构性挑战。用户主动寻求第三方渠道,绝不仅仅是追求一个“简单方法”,其深层根源往往指向主流支付卡在功能边界和交易限额设置上的系统性摩擦。当便荔卡背后的资金积累或获取行为超出了官方规定的使用场景或日交易上限时,任何规避这些壁垒的行为都会被视为一种“需求缺口”的填补。这种缺口的存在本身就预示着信息不对称和风险叠加的生态位。真正的核心痛点并非是缺少一个简单的通道,而是卡片的使用周期、资金性质(例如是否来自特定的业务回款)与即时现金流需求的结构性错配。因此,任何所谓的“最简单方法”,都只是对这一底层经济需求的一种临时的技术解决方案,而不是一种永恒的财务路径。深入分析其驱动力,才能真正把握整个灰产交易链条的脆弱性和可预测的风险点。
深层次来看,“找第三方”的行为正在构建一套高度依赖信任锚点的去中心化金融流转机制。这个过程的核心要素并非支付通道本身的技术便捷性,而是中介方提供的信用背书和网络效应的聚合力。参与其中的“第三方”角色扮演了关键的资金洗涤、合规伪装和风险共担者三重职能。他们利用自身的跨区域业务联系、特殊的代扣权限或者掌握的信息差优势,来完成原本单卡无法覆盖的多维度支付结算。这种模式本质上是建立在一个“互助式信任矩阵”上的,其中每个环节的成功都依赖于参与方对规则和风险节点的集体共识与隐性默契。这意味着一旦任何一个中间节点,无论是因为风控升级还是合作方违约而失效,整个资金流转链条就会瞬间崩塌,其不可预测性和高度复杂化,远超想象中的“简单流程”。
这种多层级、非官方的变现尝试,必然会进入极高的风险叠加区。从合规性角度观察,一旦交易链条触及监管部门设置的任何一个关键红线——无论是资金来源的可追溯性(Source of Funds)还是接收方的使用场景合规性——整个网络都可能面临“断流”的风险。更具隐蔽性的挑战在于技术风控升级:金融机构和第三方支付平台正在不断提高对交易模式异常波动、大额碎片化转账的行为识别能力。用户所谓的“简单方法”,往往是在监管视野尚未完全覆盖的灰色地带游走,一旦被捕获并判定为系统性风险行为,其后果从简单的资金损失上升到涉及法律层面的信用冻结和资产清算危机。因此,任何追求极致便捷性的操作都必然要以牺牲最高级别的安全冗余度为代价。
最终,对于深度参与这类高周转、低合规的金融流转过程者而言,战略核心不应聚焦于寻找更简单的“套现路子”,而必须转向建立多维度的资金风险缓冲层。专业化的思路要求操作者具备系统性的预判能力:即预测哪些监管空白点会在近期被填补,哪个节点的风控阈值正在下降。真正的顶层设计思路是构建一个复杂的、难以被单个规则集捕获的“流转网络”,而不是单一通道上的资金转移。这需要跨越支付工具本身的限制,结合实物资产抵押、虚拟身份曲线优化等多种手段进行复合化布局。只有将视线从即时到期的高频套现操作,提升到系统层面的资产结构重塑与风险分散管理层面,才能真正实现接近“无痕”的稳定资金退出路径,远比任何单一渠道的指导更为可靠和持久。
相关文章
羊小咩平台如何通过分期购物实现借钱效果
羊小咩,作为一家专注于服务特定人群的消费分期平台,其借贷模式并不像传统网贷那样直接提供现金贷款。用户通过羊小咩主要实现的是“分期购”,即在平台上选择商家提供的商品,然后通过羊小咩提供的分期付款服务,将...
羊小咩便荔卡如何快速提现指南
羊小咩便荔卡是一种结合了线上支付与消费奖励机制的新型卡片,为用户提供了便捷的支付体验及多样的优惠活动。要想快速提现,首先需要了解其提现规则和流程,并确保自己的账户状态符合相关要求。例如,部分平台会规定...
分期乐额度查询:动态调整与信用影响
分期乐的购物额度查询,远不止一个简单的数字。它背后蕴含着复杂的风险评估和用户行为分析。从我的经验来看,分期乐的额度并非一成不变的,而是会随着时间的推移,并受到多种因素的影响,成为一个动态调整的过程。最...
花呗套件支付靠谱吗?看这些就够了
花呗套件支付机制的安全性,一直以来都是用户和监管部门关注的焦点。简单理解,花呗套件是指花呗与第三方商家合作,通过提供部分资金保障,降低商家的风险,同时也为用户提供了更便捷的支付体验。这种模式在一定程度...
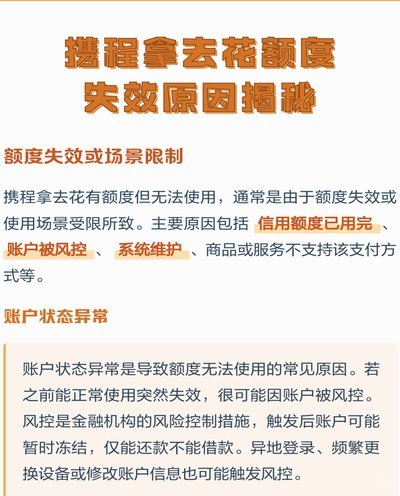
携程拿去花额度提现指南
携程“拿去花额度”提现是许多旅行爱好者和预算管理人士常用的方式。这一功能可以让用户将未使用的余额转换为现金,释放出手头资金,同时避免因预订需求而积压资金。以下从多个维度详细解析这一操作的流程与注意事项...
刷商户码提现涉险违法
刷商户码提现本质是利用支付系统漏洞进行资金转移的行为,其合法性需结合具体操作方式判断。若通过虚构交易、伪造合同等手段将资金从商户账户划转至个人账户,已构成《刑法》第二百六十六条规定的诈骗罪或第二百七十...