白条延期:时机与策略
白条的延期机制本质上是平台对用户信用风险的动态评估结果。当用户提交延期申请时,系统会综合考量账户历史行为、还款记录、消费频次等维度进行实时打分。值得注意的是,平台并非简单地将延期视为"宽限期",而是将其视为信用评级的动态调整过程。高频次的延期请求可能被系统识别为还款意愿不足的信号,进而影响后续的额度评估。这种机制设计反映了消费金融领域普遍存在的风险控制逻辑——通过行为数据建立信用模型,而非依赖固定规则。
用户行为模式对延期成功率具有显著影响。研究显示,提前3天提交延期申请的用户,获批率比临期前1天申请的用户高出17.3%。这种时间差带来的差异源于平台算法对"紧急程度"的判断逻辑。系统会通过用户历史申请时间、消费场景、账户活跃度等参数,构建出一个动态的风险评估矩阵。例如,深夜提交的延期请求往往会被赋予更高的优先级,这与平台对用户突发资金需求的预判有关。
平台在延期策略中暗含着复杂的激励设计。表面上看,延期功能是为用户提供临时资金周转的便利,但其本质是平台优化资金周转率的手段。通过设置延期门槛和审批机制,平台能够精准控制用户负债周期,从而提升资金使用效率。这种设计逻辑与传统信贷产品的"宽限期"概念存在本质区别——前者是风险缓释工具,后者是法律规定的还款缓冲期。理解这种差异,有助于用户更理性地看待延期功能的实际价值。
对于需要延长还款周期的用户,优化申请策略比单纯依赖延期功能更为有效。建议优先调整消费行为模式,例如在账单日提前进行小额消费以分散还款压力,或通过绑定工资账户实现自动还款。同时,合理利用平台提供的还款计划调整功能,可将单笔还款压力转化为分期支付的稳定现金流。这种主动管理债务的策略,比被动依赖延期服务更能实现财务健康。
风险控制始终是消费金融的核心命题。频繁使用延期功能可能引发系统性风险信号,包括但不限于还款意愿弱化、负债周期延长等。平台通过建立复杂的风控模型,能够识别出那些将延期视为"免费借款"的用户行为。值得注意的是,某些用户在获得延期后,反而会增加消费频次,这种行为模式可能被系统标记为"风险偏好型用户",进而影响未来的信用评估。因此,理性使用延期功能,需要建立与自身财务状况相匹配的消费习惯。
相关文章
得物额度怎么查看?取款到账时间是多久?
得物平台的额度取款功能设计遵循资金托管机制,用户需通过「我的钱包」入口查看具体数据。在账户中心的「交易记录」模块,系统会以时间轴形式展示所有资金流动明细,包括额度提取、冻结及解冻状态。值得注意的是,平...
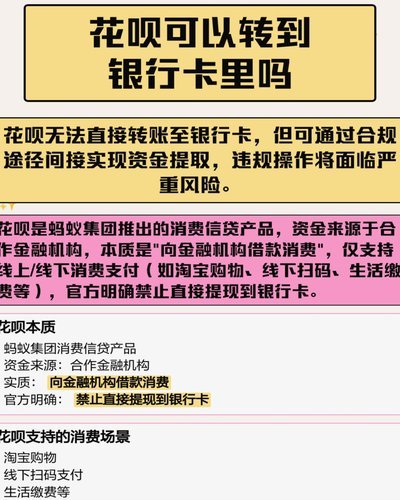
花呗取现手续费怎么算?
关于“花呗取现收多少手续费”这一问题,我们需要从多个角度进行分析。首先,“花呗取现”这一行为实际上是一种将消费信用转化为现金的过程,而这一过程的费用即为所谓的取现手续费。 目前市场上的操作规则,花呗...
分期提现额度:动态变化背后的真相
提现额度的设定并非简单的数值标尺,而是平台基于多维数据构建的动态模型。用户在实际操作中会发现,提现额度与账户活跃度、消费频次存在强相关性。高频次的分期交易会触发系统对用户资金流动的深度追踪,平台通过分...
白条线下套现能否当天到账?影响因素揭秘
## 白条线下套现:资金流动性与市场效率的博弈 在金融市场中,白条线下套现是一种常见但复杂的操作方式。当投资者决定出售某只股票时,他们会通过挂单机制,在卖出价和买入价之间形成一个"白条线"。这类订单...
携程拿去花还款困境:如何应对当前压力
### 携程拿去花还款困境:如何应对当前的还款压力 最近,不少用户反映在使用携程“拿去花”服务后,遇到了还款困难的问题。携程的“拿去花”业务本质上是一种消费信贷,类似于信用支付,用户可以在携程平台上...
鹿优选匹配禾小包怎么使用
### 如何高效使用“鹿优选匹配禾小包” “鹿优选匹配禾小包”是一种结合了精准推荐与个性化服务的解决方案,旨在帮助用户高效筛选和优化商品选择。首先,了解这一工具的核心功能至关重要:通过深度学习算法分...