网贷平台数量只是表象:深度揭秘洗牌背后的金融真相
试图用一个精确的数字来丈量网贷市场的规模,本身就是一种逻辑误区。网贷平台的数量并非静态的统计指标,而是一个处于剧烈波动中的动态变量。随着金融监管政策的收紧与存量市场的优胜劣汰,这个数字呈现出一种“极速膨胀后又剧烈收缩”的特征。每一天的市场生态都在经历着由于合规化进程带来的洗牌,昨日还在活跃的平台,可能因无法通过持牌化转型而悄然退出。因此,单纯追问“多少家”毫无意义,真正值得关注的是这些存量平台背后的资本结构与合规生命力。
穿透表象看本质,网贷平台的构成呈现出极高的异质性。这个庞大的数字背后,并非是一模一样的信贷产品,而是由持牌消费金融公司、银行系互联网贷款、以及处于灰色地带的助贷机构共同交织而成的复杂网络。这种结构的复杂性在于,看似庞大的规模中,很大一部分是由缺乏实质性风控能力的“流量型”平台撑起的。它们利用算法和营销手段制造出一种信贷供给极其充盈的假象,掩盖了底层资产质量参差不齐、甚至存在高利贷变种的残酷现实。
监管的强力介入,实际上正在重塑这个数字的逻辑。从早期的“野蛮生长”到如今的“去杠杆、去伪存真”,网贷行业的数量规模经历了一场史无前例的去碎片化过程。大规模的P2P清退,让曾经那个“千头万绪”的局面迅速瓦解,取而代之的是向头部化、持牌化靠拢。这种规模的缩减,实质上是金融供给侧的结构性改革。现在的市场不再追求“广度”上的规模扩张,而是在追求“深度”上的风险可控与合规闭环。
对于借款人而言,过剩的平台数量往往伴随着隐性的信用风险。当网贷平台数量处于某种“虚假繁荣”状态时,用户极易陷入“碎片化负债”的泥潭。每一个新增的平台入口,本质上都是一个潜在的信用黑洞,它通过极低的准入门槛诱导用户进行高频、小额的借贷,最终导致个人征信记录被无数条细碎的借贷痕迹所覆盖。在这种环境下,面对琳琅满目的选择,辨别平台背后的真实风险边界,比单纯寻找额度或利率,要紧迫得多。
未来的行业生态将不再由“数量”主导,而将由“许可”主导。随着监管逻辑从“事后处置”转向“事前准入”,网贷平台的数量注定会进入一个长期的下行通道,直到形成一个高度集约、高度透明的头部集群。我们不再需要一个庞大且混乱的平台池,而是需要一个能够通过大数据与信用体系实现精准匹配的信贷生态。在这个过程中,消失的数字代表着风险的消退,留下的数字则承载着金融科技重塑信用价值的真正使命。
相关文章
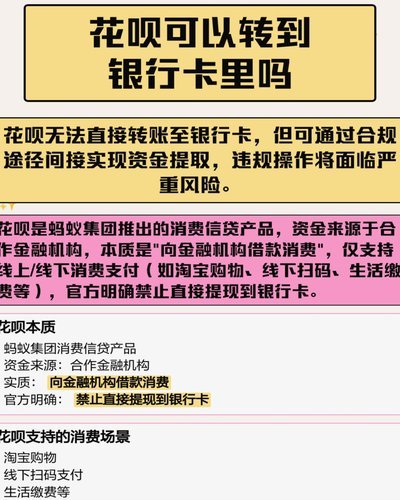
花呗取现手续费怎么算?
关于“花呗取现收多少手续费”这一问题,我们需要从多个角度进行分析。首先,“花呗取现”这一行为实际上是一种将消费信用转化为现金的过程,而这一过程的费用即为所谓的取现手续费。 目前市场上的操作规则,花呗...

携程旅行拿去花怎么高效利用
近年来,携程旅行的“拿去花”产品因其灵活性和便捷性受到了不少用户的青睐。这个金融服务产品允许用户将账户内的资金转换为信用额度进行消费,极大地方便了用户的出行安排和临时消费需求。然而,对于一些用户来说,...
携程拿去花还款困境:如何应对当前压力
### 携程拿去花还款困境:如何应对当前的还款压力 最近,不少用户反映在使用携程“拿去花”服务后,遇到了还款困难的问题。携程的“拿去花”业务本质上是一种消费信贷,类似于信用支付,用户可以在携程平台上...
刷商户码提现涉险违法
刷商户码提现本质是利用支付系统漏洞进行资金转移的行为,其合法性需结合具体操作方式判断。若通过虚构交易、伪造合同等手段将资金从商户账户划转至个人账户,已构成《刑法》第二百六十六条规定的诈骗罪或第二百七十...
1688先采后付:信用账期如何精准管理?
1688的“先采后付”机制本质是供应链金融中账期管理的数字化延伸,其核心在于通过数据化信用评估重构交易流程。平台通过整合买家历史交易数据、履约记录、行业口碑等维度,构建动态信用模型,将传统“先付款后发...
拿去花高效提现技巧揭秘
近年来,许多用户倾向于使用各类信用消费产品来提高资金流动性。拿去花作为一种消费金融工具,在为用户提供便捷购物体验的同时,也提供了提现服务。然而,合理且合法地操作这项功能不仅能帮助用户灵活利用资金,还能...