得物微信先用后付额度如何查看与理解
得物微信先用后付额度的透明化管理,本质上是平台对用户信用行为的量化呈现。额度数值并非孤立存在,而是由多维数据模型共同决定。平台通过消费频次、支付成功率、账户活跃度等维度构建动态评估体系,不同用户群体的额度区间存在显著差异。例如高频次小额交易用户与大额一次性消费用户,其额度波动规律呈现明显分化。这种差异化的额度分配机制,实质上是对用户风险偏好与还款能力的精准映射。
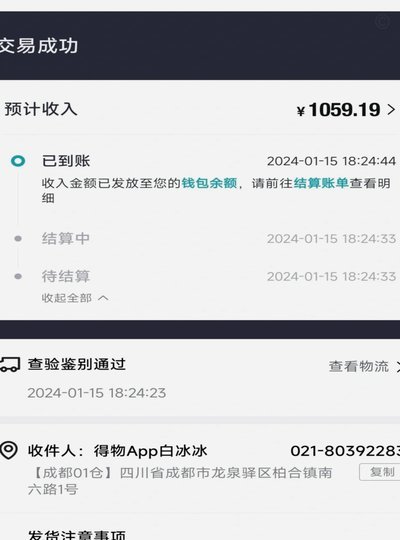
额度查看功能的界面设计暗含运营逻辑,其展示方式直接影响用户认知。平台通过分层展示机制,将基础额度与临时额度区隔呈现,这种设计既保障了用户对核心额度的掌控感,又为营销活动预留了弹性空间。值得注意的是,额度变动的触发条件往往与用户行为存在隐性关联,如连续登录、支付验证频率等操作可能成为额度调整的潜在信号。这种设计既强化了用户参与感,也构建了平台对用户行为的持续监控体系。
额度数值的波动规律揭示了平台风控策略的深层逻辑。当用户出现逾期记录或支付失败时,系统会通过算法模型对额度进行动态调整,这种调整往往伴随多维数据的交叉验证。例如,用户在特定时段的消费行为、设备指纹信息、地理位置变化等数据,都会被纳入额度评估模型。这种多维度的风控策略,既保障了平台资金安全,也塑造了用户行为的约束机制。
额度管理的主动权实质上是用户信用资产的可视化表达。通过分析额度变化曲线,用户可反向推导自身信用画像的演变轨迹。这种自我认知的建立,促使用户形成更理性的消费决策。同时,平台通过额度阈值的设定,构建了消费行为的隐形边界,这种边界既是对用户风险的预警,也是对平台资金安全的保障。额度体系的这种双重属性,使其成为连接用户行为与平台风控的核心枢纽。
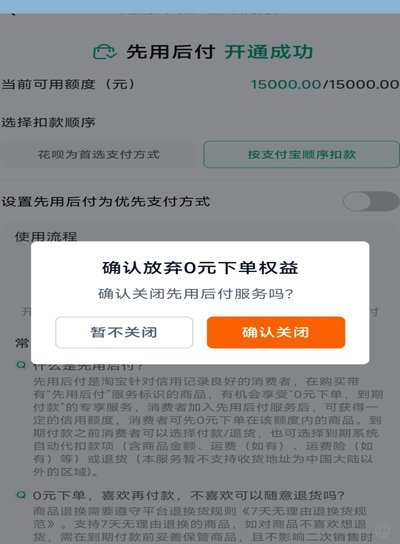
在额度机制的深层逻辑中,用户行为与平台算法形成动态博弈。当用户尝试突破额度边界时,系统会通过多因子验证进行干预,这种干预既包含硬性限制,也包含柔性引导。例如,通过推送额度预警提示、推荐分期方案等方式,平台在保障风控的同时,也在重塑用户的消费路径。这种复杂的互动关系,最终塑造出一个既约束又激励的消费生态。
相关文章
微信分付套现平台是真的吗
微信分付套现平台并非虚构,确有存在,但其真实性与合法性需要仔细甄别。这类平台通常以提供便利的资金周转服务为幌子,吸引用户绑定微信支付和银行卡,承诺通过特定操作将微信资金快速提现至银行卡,并收取一定的手...
花呗套现惹麻烦,付款变困难
近年来,随着互联网金融的快速发展,花呗作为一种便捷的信用支付工具,在广大消费者中得到了广泛的应用。然而,随之而来的是一些不法分子利用“套现”、“套利”的方式来非法使用这项服务,其中,“套花呗”现象尤其...
得物提现真的有手续费吗
关于“得物余额提现要手续费吗”的问题,答案是需要一定的手续费。具体而言,这与得物平台的业务规则和费用政策紧密相关。根据我的了解,得物作为一家知名的二手交易平台,在用户提现时确实会收取一定比例或固定金额...
分期乐来速借钱 极速贷平台体验
近期,一款名为“分期乐出来极速借钱”的服务在市场上引起了广泛关注。这一借款平台的推出,旨在为用户提供更加便捷、快速的借款体验。从其页面设计来看,整个过程简洁明快,充分考虑到了用户的使用习惯与需求。首先...
抖音套现:商家24小时防雷指南
抖音平台的“套现”行为,涉及用户通过虚假交易、恶意刷单等手段骗取商家货款的行为,其对商家造成的直接经济损失和品牌声誉损害不容小觑。商家对于此类行为的认知程度参差不齐,但总体而言,经过过去几年的事件频发...
白条额度:信用升级的终极秘诀
提高白条额度本质上是一场金融信用体系的深度模型验证,它考察的绝不仅仅是当前的还款能力,而是用户在复杂消费生态中的长期稳定性和价值贡献度。用户对于“提白条额度”的诉求,是其消费习惯成熟化、消费场景日益多...