白条额度:信用升级的终极秘诀
提高白条额度本质上是一场金融信用体系的深度模型验证,它考察的绝不仅仅是当前的还款能力,而是用户在复杂消费生态中的长期稳定性和价值贡献度。用户对于“提白条额度”的诉求,是其消费习惯成熟化、消费场景日益多元化的直接体现。从机构角度看,这标志着用户已从初级消费阶段跃升至对信用杠杆有更高要求的进阶用户。因此,单纯依靠时间积累的利息记录是远远不够的;核心在于构建一套完整的“信用画像”,让金融机构清晰感知到您与该消费信贷产品之间的绑定深度和不可替代性。这是从单纯的“借款人”向“高价值生态节点”转化的过程。
深层次的额度提升,依赖于跨维度的行为数据锚定,而非单一的交易记录堆砌。机构更关注的是您的支出模式是否具有周期性和可预测性,即您是否能够形成稳定的、大笔且可追溯的消费循环。如何通过提高交易频次、利用联名信用卡进行交叉支付、甚至扩大使用白条进行一次性、高额度的消费,从而建立完善的消费流水模型。理想的路径是让白条的使用,融入到您的日常财务结构中,成为一个稳定、重要的资金补充层,从而让算法判定您对这笔信用额度的需求是刚性且可持续的,这远比一次性的大额还款更具说服力。
从操作层面的优化,不能仅仅局限于等待,更需要主动进行“结构性输入”。如果您的征信报告中存在大额账单的突然波动或偿还周期的不规律,都会成为限制额度的隐形制约。专业的做法是,保持较低的信用使用率(Credit Utilization Ratio),确保白条的应计额度始终处于总额度较低的区间,这向风控系统传递了“财务缓冲充足,风险极低”的信号。同时,充分利用其他附属金融产品,比如关联理财、定期存款等,构建多层次的金融关系链,实质上是在提升您在机构眼中的整体信赖指数,这是额度提升的底层驱动力。
最终,理解“提白条额度”的底层逻辑,即是理解银行金融机构的风险定价模型。额度的提升,是机构基于对用户未来违约风险模型评估的结果。如果用户仅是在极度紧急或特殊节点时才发起大幅度提额申请,模型会倾向于将其标记为“刚需风险”;反之,若能保持平稳、持续、可预测的消费和还款节奏,则会被视为“平稳增长需求”。因此,最佳的策略并非急切地请求增加额度,而是以一种成熟、稳定的消费姿态,持续地、高质量地使用现有额度,用持续的、正向的财务行为,去重塑和锚定您在机构体系中的高级用户信用定位。
相关文章
白条套现手续费怎么算
近年来,“白条”作为一种消费信贷工具,受到许多消费者的青睐。然而,不少人对其手续费的计算方式知之甚少。所谓“套现”,指的是将信用额度中的资金提取为现金的行为。对于使用“白条”套出现金的情况,其手续费如...
花呗套现惹麻烦,付款变困难
近年来,随着互联网金融的快速发展,花呗作为一种便捷的信用支付工具,在广大消费者中得到了广泛的应用。然而,随之而来的是一些不法分子利用“套现”、“套利”的方式来非法使用这项服务,其中,“套花呗”现象尤其...
美团生活费如何灵活变现
美团生活费的套现,本质上是资产的流动和价值的转化。对于多数用户而言,这并非简单的“把钱拿出来”,而是对“闲置”收入的挖掘和有效利用,需要理解美团生活费带来的收益机制以及如何将其转化为更灵活的资金流。这...
刷商户码提现涉险违法
刷商户码提现本质是利用支付系统漏洞进行资金转移的行为,其合法性需结合具体操作方式判断。若通过虚构交易、伪造合同等手段将资金从商户账户划转至个人账户,已构成《刑法》第二百六十六条规定的诈骗罪或第二百七十...
拿去花高效提现技巧揭秘
近年来,许多用户倾向于使用各类信用消费产品来提高资金流动性。拿去花作为一种消费金融工具,在为用户提供便捷购物体验的同时,也提供了提现服务。然而,合理且合法地操作这项功能不仅能帮助用户灵活利用资金,还能...
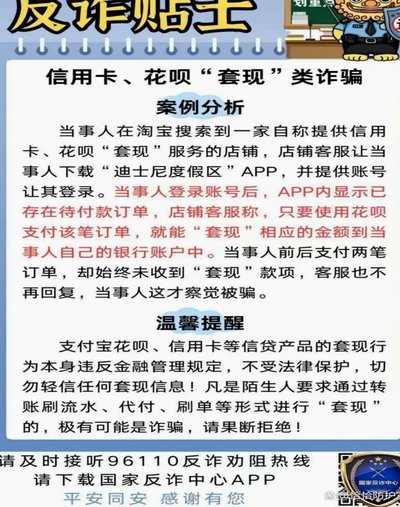
花呗套现风险揭秘:隐患与危害
近年来,随着互联网金融的发展,花呗等信用支付工具逐渐普及,成为消费者日常生活中的重要支付方式。然而,在这个过程中,一种名为“花呗套现”的现象也逐渐浮现,引发了社会各界的关注与讨论。 ### 一、花呗...