得物分期购物:释放消费新潜力
“得物佳物分期提现”的兴起,绝不仅仅是得物为了增加用户活跃度而推出的一个营销手段。它折射出中国消费市场深层次的变革与需求变化。过去,高价商品对许多消费者来说,是一道难以逾越的心理防线。即使商品本身质量上乘,价格昂贵,往往因为无法一次性支付而导致放弃购买。得物抓住了这个痛点,通过将支付方式拆解成多个小额分期,降低了消费者的前期投入成本,真正地释放了消费潜力。更重要的是,它巧妙地利用了“社交属性”——得物平台本身就以“分享”为核心,用户在分享商品时,自然而然地将购买行为与分期付款联系在一起,形成了一种良好的口碑传播效应。这种模式的成功,也反映了中国消费者越来越习惯于“先体验、后消费”的模式,以及对“小而美”消费的追求。
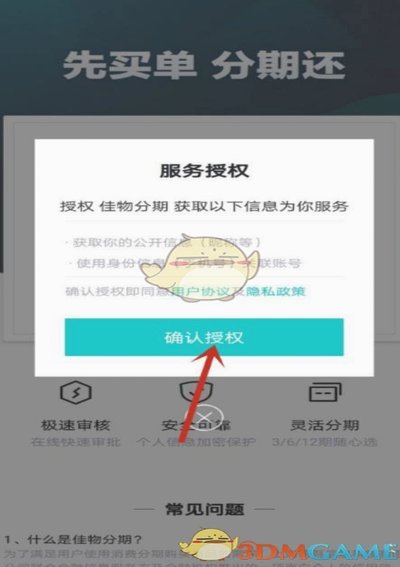
然而,值得警惕的是,“分期提现”本身也存在潜在的风险。对于商家而言,过度依赖分期付款,可能会导致销售周期拉长,影响库存周转。同时,高额利息也会增加经营成本,降低盈利空间。消费者也需理性看待。虽然分期付款降低了支付压力,但如果长期依赖,可能会形成不必要的债务负担。得物在推广分期提现时,必须明确告知用户各项费用、还款方式以及逾期费用等信息,并提供专业的消费指导,避免出现“诱导消费”等问题。平台的运营方需要构建完善的风险控制机制,对用户的信用评估进行严格把控,确保整个分期模式的健康发展。
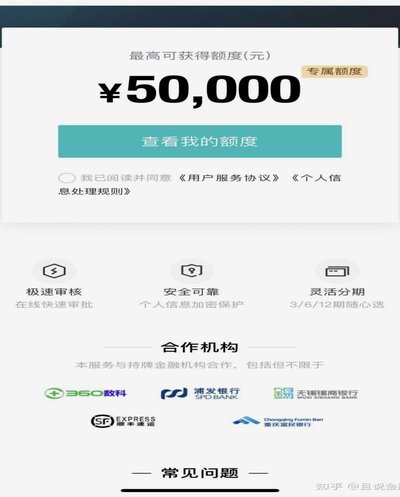
更深层次地来看,“得物佳物分期提现”的模式,与国内金融行业数字化转型和普惠金融的推广紧密相连。过去,银行对高价商品的消费信贷审批流程繁琐,效率低下,极大地限制了消费者的购买意愿。得物通过与金融机构合作,搭建了更为便捷、高效的信用评估平台,降低了金融机构的风险,同时也为消费者提供了更多选择。这种模式的出现,也为金融机构拓展信贷业务提供了新的思路,将消费场景作为重要的增长点。未来的发展趋势,很可能是在得物等消费平台基础上,进一步完善金融服务链条,实现“线上消费,线下金融”的融合。
展望未来,“得物佳物分期提现”模式的发展,将不再仅仅局限于高价商品,而是会逐渐渗透到日常消费的各个领域。例如,零食、日用品、服装等商品,也可能出现类似的“分期”方案。同时,得物平台自身也在不断拓展内容生态,从单纯的商品交易平台,向综合的消费生活服务平台转型。 这种多元化的发展模式,不仅能够满足消费者日益增长的个性化需求,也能够为得物平台带来更大的商业价值。 但核心依然在于,任何形式的分期模式,都必须以保障消费者的权益为出发点,建立在双方互信互利的合作基础上,才能够实现可持续发展。
相关文章
分期乐提前还款划算吗?
面对“分期乐现在可以提前还款吗”的疑问,直觉上的回答通常是肯定的,但金融逻辑层面的回答却充满了变量。从技术层面看,分期还款平台为了维持资金周转率和降低坏账风险,通常会保留提前结清的入口;但从经济效益层...
旧物新颜,妙用生活
“拿去花 套”这一概念源自于日常生活中的小物品集合,它既是对生活琐事的一种幽默表达,也是对创意家居布置的一种独特诠释。这套理念提倡将不起眼的物品重新组合或再利用,通过简单的改造让它们焕发新生。比如,一...
白条紧急联系人 找法指南
白条,亦称预付卡或冲值卡,在当下这个信息爆炸的时代,成为一种便捷的紧急联系方式。然而,很多人在紧急情况下却难以快速找到其绑定的紧急联系人信息,这往往导致了沟通延误,甚至延误了救援的时机。造成这种困境的...
网贷平台借贷模式探析
网贷平台借款的兴起,反映了当代社会经济结构的深刻变化,也暴露了金融体系在满足部分人群实际需求的不足。它并非单纯的“借钱”行为,而是连接了传统金融机构的信用评估体系与互联网的便捷服务,形成了一种新的借贷...
花呗套现的套路与风险揭秘
“花呗套现”这个词本身就带着一种欺骗性的色彩,它意味着利用金融产品的漏洞,试图获得不属于自己的利益。 这种行为本质上是一种风险游戏,玩家们依靠巧妙的技巧和对规则的理解,尝试在金融体系中游走,但一旦出现...
花呗分期:套路还是合理?
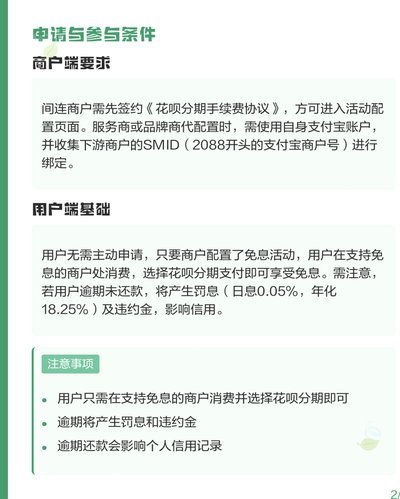
如今,越来越多的消费者选择使用花呗进行消费,尤其在购物或服务消费中利用其分期付款功能。然而,部分用户试图探索花呗分期的更多可能性, 首先,了解规则是关键。每家金融机构或电商平台都有自己的服务条款和协...