分付能提现到微信零钱吗?
分付作为招商银行推出的信用支付工具,其核心功能聚焦于消费场景而非资金流转。从产品设计逻辑看,分付本质上是银行对用户信用额度的授权,类似于信用卡的预授权功能。这种设计将资金使用限制在消费领域,既规避了提现可能带来的资金挪用风险,也符合监管对互联网金融产品合规性的要求。银行通过限制提现功能,有效控制了资金流向的不确定性,确保信用额度仅用于约定的消费场景。
在实际操作层面,用户尝试通过分付提现到微信零钱的行为,本质上属于将信用额度转换为现金。这种操作不仅违反了分付的使用协议,还可能触发银行的风控机制。银行系统会实时监测资金流向,一旦发现异常交易,可能采取降低额度、冻结账户等措施。这种限制并非针对微信零钱本身,而是源于信用支付产品的底层逻辑——将信用转化为消费能力,而非流动性工具。
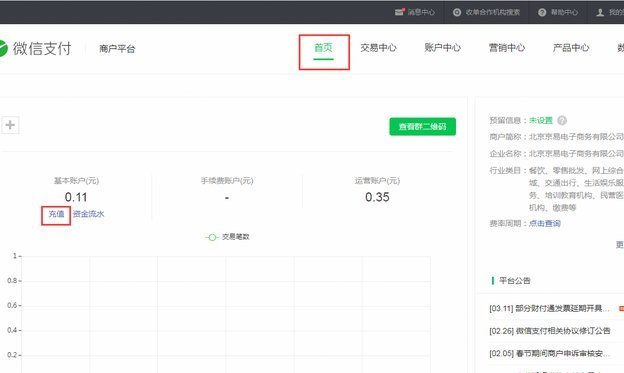
从用户行为分析,试图提现的诉求往往源于对信用额度的误解。部分用户可能将分付与信用卡功能混淆,误认为可以随时提取现金。但分付的额度本质是银行提供的短期信用,其使用范围由银行设定,提现需求通常指向资金周转需求。这种场景更适合通过正规贷款产品解决,而非依赖信用支付工具。银行在产品设计时已充分考虑用户潜在需求,通过功能限制引导用户正确使用信用资源。
行业监管框架对信用支付产品的资金流向有明确规范。中国人民银行《关于规范互联网金融业务的通知》要求,互联网金融产品不得变相提供现金提取服务。分付的提现限制正是对这一规定的具体执行。这种限制既保护了用户资金安全,也防止了信用支付工具被用于非法套现。银行通过技术手段确保每笔分付交易都对应真实消费场景,从而构建起完整的风险防控体系。
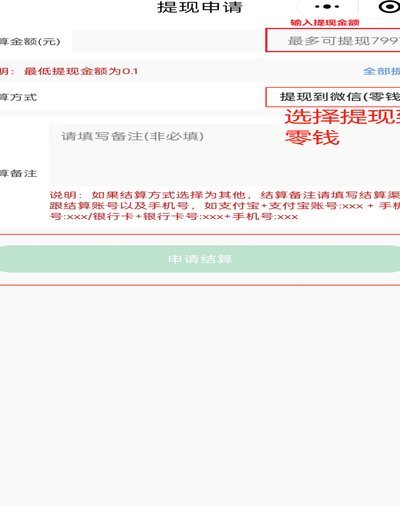
用户若存在资金流动性需求,建议通过正规渠道申请个人贷款或使用信用卡提现功能。这些产品在设计时已充分考虑资金周转需求,既符合监管要求,又能满足用户实际需要。分付的信用额度应专注于提升消费体验,而非替代传统金融工具。理解这种功能边界,有助于用户更合理地规划个人财务,避免因误用信用产品而产生不必要的风险。
相关文章
美团月付能套现吗?揭秘背后风险与真相
近年来,随着移动支付的普及,各种支付工具和金融服务日益丰富,其中美团月付作为一种灵活的支付方式,为用户提供了便利。美团月付本质上是一种分期付款服务,允许用户在消费后根据个人财务状况选择合适的还款时间。...
开通花呗收款码,轻松实现信用支付收款
在移动支付领域,花呗作为支付宝旗下的信用消费产品,已经成为用户日常购物的重要工具。然而,对于商家而言,如何将花呗应用于收款环节,不仅涉及到技术操作,还关系到用户体验和支付效率的提升。 首先,开通支持...
分付提现:商家信用与资金流的博弈
分付提现商家的运作机制建立在信用杠杆与资金流重组的基础之上。这类商家通过平台分付功能将用户消费金额转化为可分期的信用额度,再以提现形式将资金流转至商户账户。这种模式本质上是对传统支付链条的解构,将原本...
分期乐:靠谱吗?风险怎么避?
分期乐算是正规平台,这个问题的答案并非简单地用“是”或“否”来定义。它更像是沿着一个连续谱进行判断,取决于你对“正规”本身的理解和对风险承受能力的评估。 从官方资质上看,分期乐拥有合法运营许可证,并...
得物佳物分期提现方法指南
得物App的佳物分期功能为消费者提供了一种灵活的购物方式,允许用户先享受购买商品的乐趣,而后通过分阶段还款来缓解一次性支付的压力。对于那些已经完成全部分期付款并且 首先,必须确保在佳物分期下已无未结...
分期乐新用户三步轻松开通额度
为了帮助新用户顺利开通额度,首先需要明确分期乐的申请流程及其背后的逻辑。分期乐是一款提供消费金融服务的产品,旨在通过合理的信用评估机制为用户提供短期贷款支持。作为新用户,开通额度的关键在于完成一系列基...